就业市场方面,5月非农新增就业17.2万人,连续第三个月超预期。6月就业报告将于本周四公布,市场预期新增就业约15万-20万人。牛津经济研究院高级美国经济学家Sarah Chen表示:“劳动力市场显然在积蓄动能,但这恰恰是美联储目前最担心的事。”
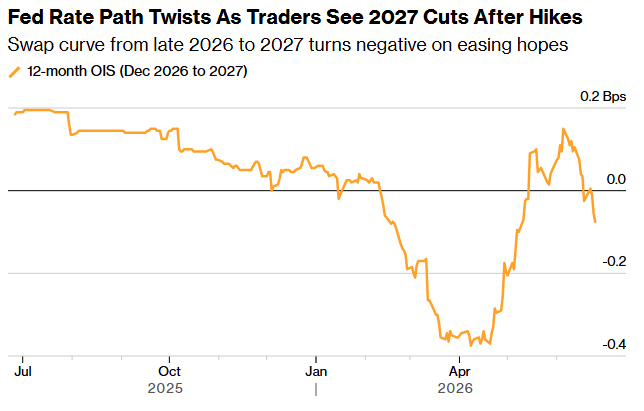
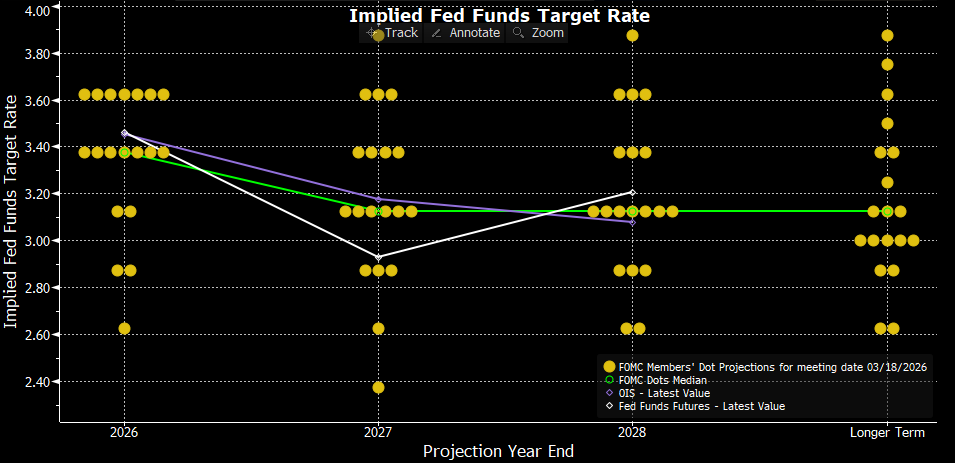
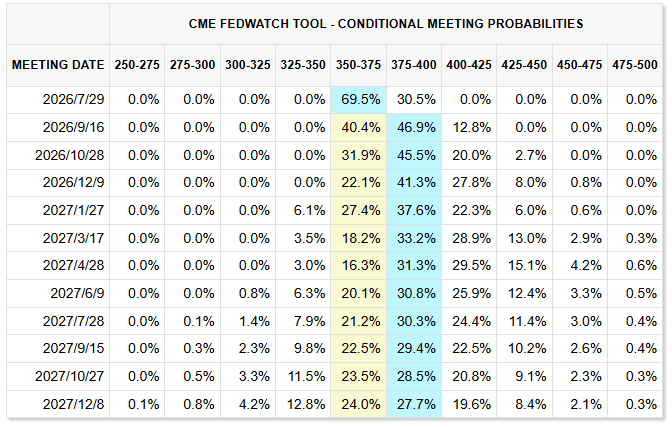
过去一周的市场活动已经显示出交易员在缓和鹰派立场。他们目前预计美联储将在明年年中之前加息一到两次,以此作为紧缩政策的顶峰——而此前,他们曾预期最早下个月就开始一系列加息。
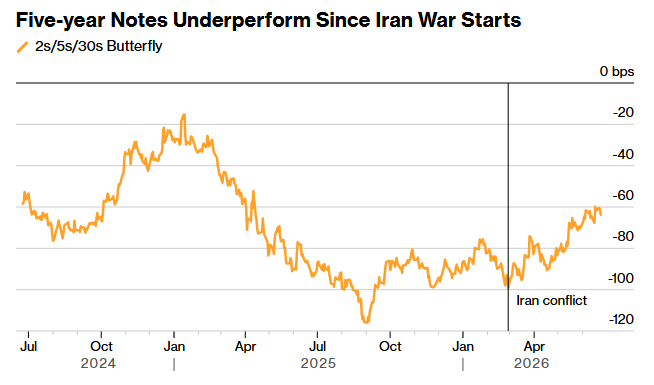
五年期国债的吸引力在近期数据中得到了进一步验证。截至6月26日,2年期美债收益率下行至4.13%,5年期跌至4.167%,10年期跌至4.39%。与两周前相比,2年期美债收益率走高了14个基点,而30年期下降了7个基点,收益率曲线的陡峭化继续缓解。
Pimco:超配2至5年,逆市场预期而行
管理着2.3万亿美元资产的Pimco是这一策略最坚定的执行者。高级投资组合经理Michael Cudzil表示,Pimco超配利率敞口,持有利率债券的前端和中段(即2至5年期)。
Cudzil的基本预期与市场定价相悖:“我们认为美联储不会加息,因为今年下半年经济增速应该会放缓,这将为美联储维持利率不变争取时间”。在最近的抛售之后,这一领域变得更具吸引力。他进一步指出:“如果市场消化了加息预期,并开始讨论潜在的宽松政策,那么下半年前端和后端收益率很可能跌破4%。市场舆论瞬息万变,只需要几个数据就能引发一些波动”。
Pimco的持仓数据印证了这一策略——其多只基金产品中,2年期和5年期国债期货占据了持仓的核心位置。
Insight Investment:8360亿美元的“平衡点”
Insight Investment北美固定收益主管Brendan Murphy将五年期称为 “很好的平衡点”和 “很好的转折点” 。在管理着8360亿美元资产的背景下,这一判断的分量不容忽视。
Capital Group:中期利率优于前端
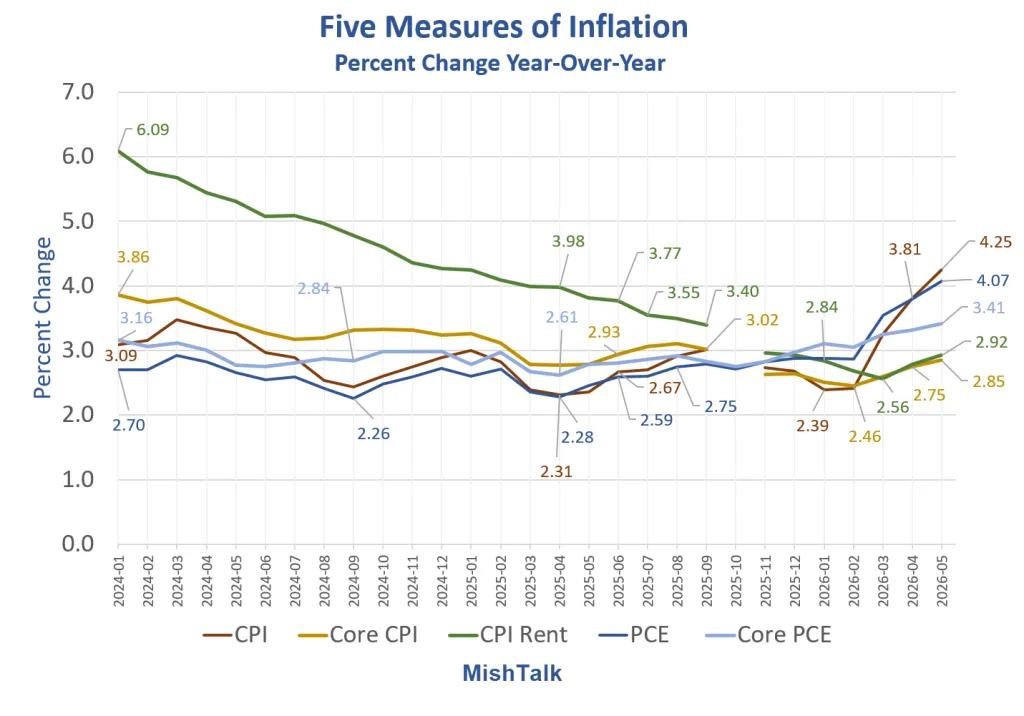
管理资产超过3万亿美元的Capital Group投资组合经理Chitrang Purani明确表示:“收益率曲线前端波动性更大,所以我更倾向于中期利率”。他指出,虽然今年迄今为止的通胀轨迹和经济增长韧性确实支持加息,但“展望未来,经济增长的驱动因素仍然不均衡,通胀尚未受到需求侧因素的驱动”。
Natixis:为2027年的降息“留有余地”
Natixis北美美国利率策略主管John Briggs的策略更具前瞻性。他认为,如果美联储在2026年加息,那么在2027年就会退出加息。因此,他更倾向于选择“市场略微宽松一些,以便有更多时间来消化潜在的降息预期”。
前景展望:在鹰派与鸽派之间寻找平衡
综合来看,五年期美国国债正处于美联储政策和通胀预期的交汇点。近期的价格走势反映出市场对能源冲击逐渐消退的信心,同时也表明通胀可以在不显著恶化经济增长的情况下趋于缓和的观念正逐渐获得认可。
渣打银行预计美联储将维持利率不变直至今年底,看好美元债券存续期缩短至3至5年。星展银行也认为,通胀数据公布后市场对进一步加息的疑虑有所降温。
PIMCO的Ivascyn预计,考虑到伊朗局势的逐步降温和人工智能带来的去通胀压力,未来五年通胀整体仍将维持在可控范围内。PIMCO超配2至5年期利率敞口,Cudzil表示:“如果市场消化了加息预期,并开始讨论潜在的宽松政策,那么下半年前端和后端收益率很可能跌破4%。市场舆论瞬息万变,只需要几个数据就能引发一些波动。”
在当前这个充满不确定性的周期中,“腹部”策略或许正是穿越迷雾的稳妥之选。
风险提示:并非没有逆风
尽管“腹部”策略获得广泛共识,但风险因素同样不容忽视。
加息风险:如果即将公布的就业和通胀数据显示物价并未放缓,美联储最早可能在9月开始加息。对政策敏感的两年期国债将承受最大压力,而五年期虽相对温和但并非免疫。芝商所数据显示,隔夜指数互换目前定价9月加息25个基点的概率为45%。
地缘风险:阿曼湾船只遇袭事件提醒市场,中东局势的反复可能随时冲击能源价格和通胀预期。
经济下行风险:如果加息预期持续升温,可能导致金融条件收紧,进而压制经济增长。PIMCO的Ivascyn指出,如果经济增长遭遇冲击、利率下滑,五年期美债投资者将受益于价格上涨——但这意味着“腹部”策略同时具备了对冲经济下行风险的价值。
责任编辑:朱赫楠