顶尖财经网(www.58188.com)2023-1-6 16:45:04讯:
一、要闻速递
1.公募新年伊始“火力全开” 养老投顾业务成重点
2023年第一个工作日的傍晚,位于北京金融街英蓝国际中心16层的建信基金灯火通明,投研和市场部门的工作人员正在紧锣密鼓地为即将推出的一只新基金准备材料。该基金内部人士表示:“2023年,在权益产品的细分子行业上,公司将重点推进电子和新材料方向的产品布局。”
2023年投资的号角已经吹响,基金公司已经“火力全开”,公募基金2023年的“小目标”也已浮现。“今年公司在产品布局上的核心策略是进一步完善和丰富产品线”“个人养老金和投顾是公司今年的重点业务”……各家基金公司纷纷在完善产品线、发展养老金等方向上发力,并多方面采取措施改善投资者的投资体验。
2.规模大比拼 “巨无霸”ETF份额激增
刚刚落幕的2022年,市场行情整体较为震荡,股票ETF规模之争十分激烈。随着宽基指数ETF被资金频繁“抄底”,市场上规模超过500亿元的“巨无霸”ETF达到4只,规模最大的一只更是突破775亿元。此外,华夏上证科创板50成份ETF规模迅猛增长,份额暴增365.49亿份。
在公募人士看来,宽基指数ETF比较好的行业生态是市场集中度不断提升,最后留下头部几只ETF有序竞争;窄基指数ETF较好的行业生态则应是“遍地开花”,为投资者提供丰富、纯粹的配置工具。
3.南向资金连续扫货 基金瞄准港股战略性机会
新年伊始,各路资金加速南下。Choice数据显示,港股通互联网ETF、恒生科技ETF、恒生科技指数ETF等多只港股ETF年初持续获得资金净申购。目前港股通标的中有113只个股的南向资金持股比例已经超过20%。在多位基金经理看来,2023年港股面临战略性机会。
2022年,受累于港股全年整体走势较为低迷,港股相关基金的净值普遍出现明显回撤。不过,Choice数据显示,去年南向资金全年净流入总额高达3363.51亿元人民币,仅次于2020年的5967.41亿元和2021年的3782.9亿元,在历年全年净流入总额中排名第三。
4.“喝酒吃药”行情回归 相关主题基金大幅回血
经历一年净值跌跌不休后,“公募一哥”产品净值近期终于有所回血。天天基金网数据显示,易方达基金副总经理张坤管理的四只基金近三个月均录得正向收益。景顺长城刘彦春、易方达陈皓、兴全基金谢治宇、易方达萧楠、汇添富胡昕炜、银华基金焦巍等也各有产品近两个月收益率超过20%。
上述明星基金经理业绩回暖的背后,是消费、地产、港股、生物医药等板块股价的迅速反弹。
5.外资投行建议“超配”中国资产 多只海外ETF强势“吸金”
1月5日,A股三大指数高开高走,其中沪指更是收获新年三连阳。行情强势的背后,是资金的持续流入。近期,外资不断流入中国资产ETF,海外多只相关ETF均创下规模新高。
“超配”中国资产成为不少外资的一致选择。瑞信2023年度策略报告表示,A股正处于多年以来的底部,预计MSCI中国指数、恒生指数、沪深300指数2023年均存在20%以上的上涨空间。瑞银证券中国股票策略分析师孟磊认为,2023年市场总回报率或达到25%至30%。
海外多只中国资产ETF成交额激增。截至当地时间1月4日,KraneShares中国海外互联网ETF资产规模达到65.12亿美元,较2022年10月底的39.39亿美元增加了六成以上。全球第一大中国股票ETF——MSCI中国ETF资产规模攀升至77.21亿美元,较去年10月底的50.76亿美元增加了五成以上。MSCI中国ETF的成分股包括腾讯、阿里巴巴、京东等互联网巨头,以及建设银行、中国平安、工商银行等金融股。
二、基金视点
1.诺德基金谢屹:当前或是加大权益类资产布局良机
1月5日,诺德基金基金经理谢屹发表观点称,经过2022年四季度的转折期,经济周期的自身节奏有望重新归位,2023全年预计复苏终将成为市场的主导因素。
在谢屹看来,当前周期这种复杂的底部历史上并不多见。回顾2018年、2015年以及更早的2008年底部,都是相对简单的基本面V形复苏,因为没有大型外部因素的扰动,走的都是正常底部的程序,即财政及货币支持、订单回升、利润增长、股价上升。但历史上也的确出现过2012周期,为了消化2008年之后全球超常规经济刺激和抑制通胀,整个周期的上升期始终在紧缩的货币中度过,直到后半程才出现了流动性宽松以及2014年底启动的大牛市。从中可以发现,异常的筑底节奏通常孕育着异常的动能,因为复杂的底部通常意味着需要更多的流动性才能支撑一轮复苏,这也会带来更大型的投资机会。
2.中信证券:预计2023年房地产市场前低后高 三主线选股
中信证券1月6日研报认为,预计2023年房地产市场前低后高,销售复苏较早,开发投资复苏预计较晚。不断累积的政策,叠加疫后复苏的经济基本面,将在春节后陆续带动区域市场复苏。珍惜政策机遇,二次分化、存量盘活和再融资三主线选股。市场已经进入了货值主导的销售二次分化窗口。预计一些在2022年积极拿地的公司合计半数以上的2022年新增项目已达销售条件。以此为契机,尽管市场依旧低落,这些企业的销售表现可能从2022年12月起一直出色,市占率提升甚至快于2022年全年。此外,REITs政策变革有望盘活房企存量资产,有大量存量资产的企业可能受益。再融资本身推动企业资产负债表更健康,再融资预案公告之后往往伴随相关企业的良好股价表现。看好蓝筹地产公司。
3.天风证券:计算机业绩增速为王,重估信创的需求侧逻辑
天风证券认为,回顾过去,计算机板块7月以来的逻辑核心在于业绩:其一,“收入利润剪刀差”,以金融IT为代表Q3业绩的突围;其二,信创为代表产业趋势加速,尤其是十一后信创产业的加速。展望未来,业绩增速为王,23年信创下应用改造需求被低估,收入利润剪刀差有望进一步扩大。建议从两个维度把握主线:下游客户支付能力强的板块:如金融、央企含能源、数字政府等;23年信创引致应用端改造的板块:如金融IT(核心及外围系统)、央企含能源在内IT(OA、ERP等)、网络安全(含密码)。
4.中金公司:地产支持政策持续加码
中金公司认为,中央经济工作会议明确把“住房消费”作为2023年扩大内需的重要手段,1月5日住建部部长也表示精准支持住房消费,同日央行发布新闻,将此前宣布的临时性房贷利率动态调整的政策常态化。政策的调整已经使得房地产部门的金融条件处在一个相当宽松的状态。2022年金融条件的宽松没有转化为房地产的实质性改善,与疫情的影响、房地产开发商的信用风险以及房地产长周期的下行都有一定的关系,但疫情的不确定性下降、保交楼得到资金支持,房地产大幅下调后基数已经不高,因此需求政策的效果可能逐步显现,2023年房地产周期企稳的概率在上升。
5.国泰君安:白酒开门红平稳推进 春节动销表现有望超预期改善
国泰君安指出,白酒开门红平稳推进,悲观预期充分下春节动销表现有望超预期改善,目前阶段低估值白酒成为配置重点,中期恢复阶段加配成长性,长期坚守龙头酒企。
三、基金净值
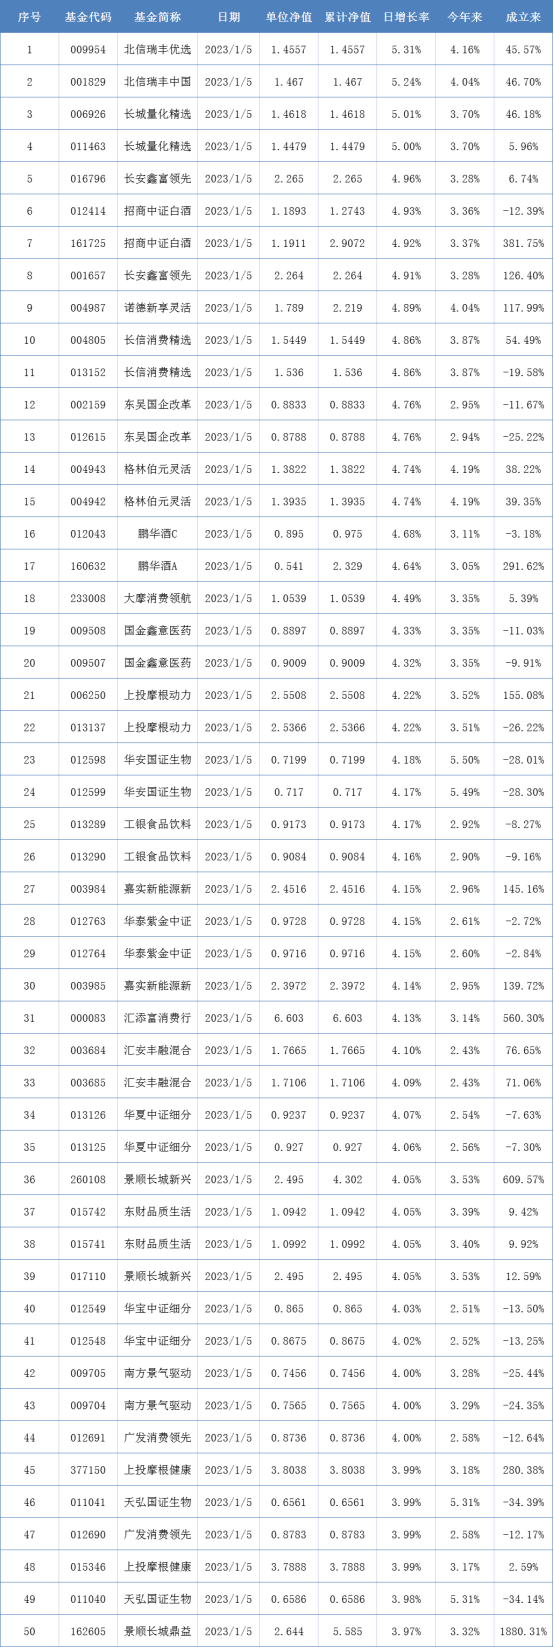
开放式基金净值上涨TOP50:
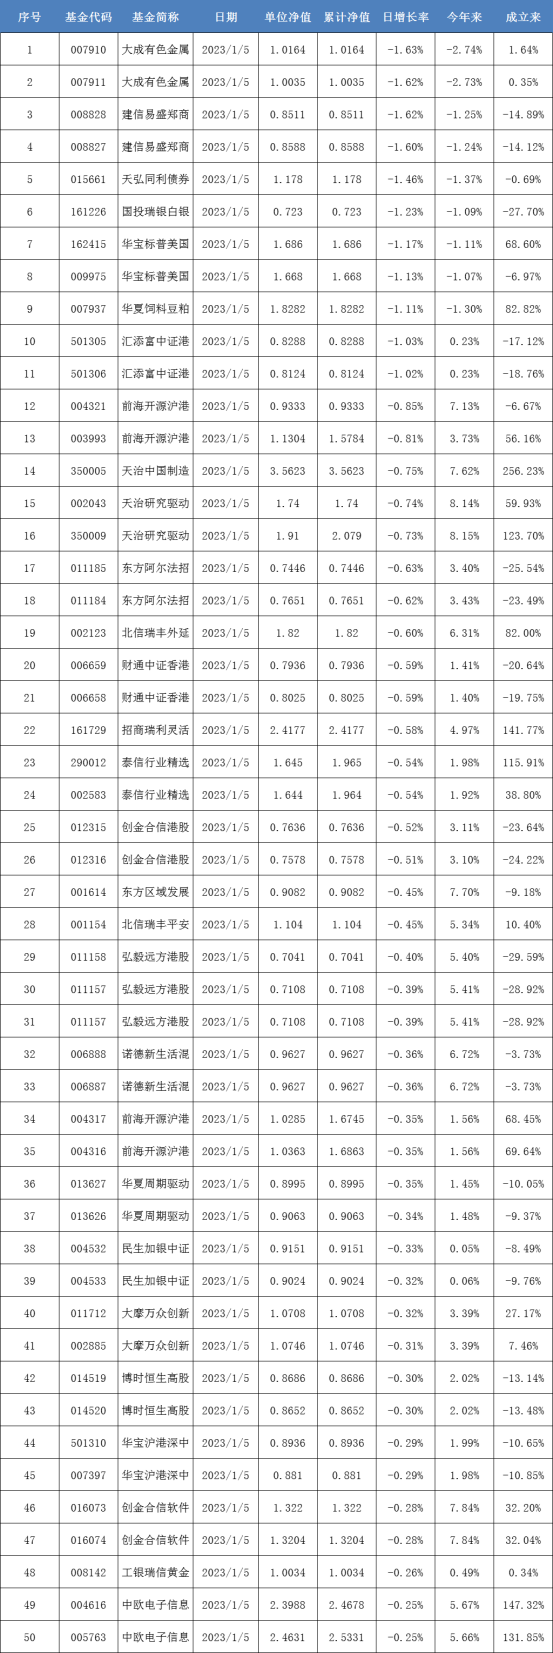
开放式基金净值下跌TOP50: