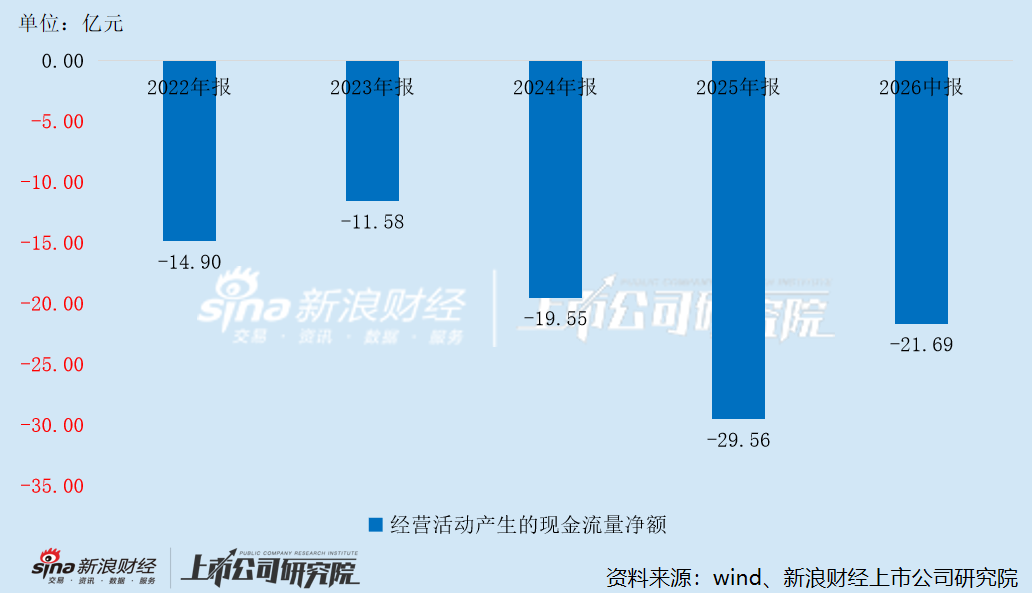
2022年至2024年,摩尔线程经营活动产生的现金流量净额分别为-14.35亿元、-11.29亿元和-18.28亿元,连续三年为负。2025年,这一数字进一步扩大至-29.56亿元。2026年上半年,经营活动现金流净额为-21.69亿元,同比大幅下滑86.3%。公司“造血”能力不仅未见改善,反而在持续恶化。
这种“利润表改善、现金流恶化”的背离,折射出公司商业模式的核心矛盾:营收增长高度依赖大客户集中采购和智算集群项目交付,回款周期长、预付和存货占用大量资金。截至2026年6月30日,公司存货账面价值高达35.50亿元,较年初激增166.52%,占总资产比重达20.97%。一旦原材料价格波动或产品更新换代导致存货跌价,将对经营业绩造成重大冲击。
对于一个尚未实现自我造血的芯片企业而言,持续的外部融资几乎是维系生存的唯一路径。从Pre-IPO融资52.25亿元,到科创板IPO募资80亿元,再到如今筹划H股上市——摩尔线程正在以前所未有的节奏向资本市场“抽水”。
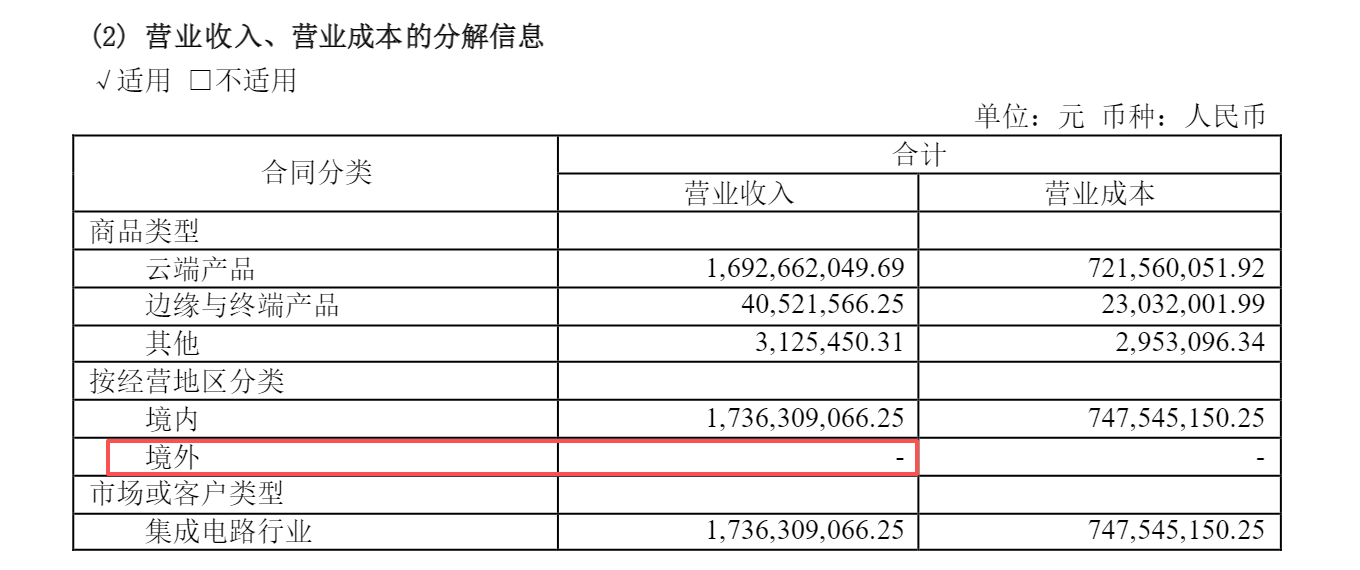
来源:《2026年半年度报告》
2025年全年,公司境外收入仅为190.54万元,同比下滑11.27%,占总营收比例0.13%。对于一个年营收突破15亿元、立志成为“中国英伟达”的GPU企业而言,不足200万元的境外收入,几乎可以忽略不计。2026年上半年,境外收入更是直接归零。
这一现实,与摩尔线程自身标榜的“国际化”叙事形成了尖锐矛盾。2023年10月,摩尔线程被美国列入“实体清单”,美国商务部工业和安全局(BIS)原则上拒绝批准对其的出口许可。这一制裁不仅限制了摩尔线程采购美国原材料、使用含美国技术知识产权和研发工具的能力,更直接封堵了它进入欧美主流市场的通道。
在高端GPU芯片领域,欧美市场不但是全球最大的需求方,更是行业技术标准与生态体系的主导者。无法进入这些市场,意味着摩尔线程的增长高度依赖本土市场——尽管国内信创和智算需求为国产GPU提供了广阔的战略纵深和政策红利,但海外市场的长期空白仍使其全球化叙事徒有其表,难以被视作一家真正具备全球竞争力的企业。
2026年4月,卡塔尔王室成员曾到访摩尔线程总部,引发市场关于中东资本合作的猜想。截至目前,相关合作仍停留在意向层面,并未转化为实质性的境外收入。即便中东市场最终落地,其规模与欧美主流市场相比仍不可相提并论。
更值得深思的是,一个真正具备国际竞争力的GPU企业,理应能够在全球范围内获得客户认可。英伟达2026财年来自美国以外地区的营收占比超过60%。而摩尔线程境外收入占比不足0.2%——这一数据本身就在拷问公司产品的全球竞争力和品牌国际影响力。投资者有理由追问:所谓的“国际化战略布局”,究竟是一张能够兑现的蓝图,还是一个掩盖本土市场天花板的叙事包装?
研发“烧钱”不止 投入产出比待考
芯片行业本就是资本密集型赛道,GPU研发更是“烧钱”无底洞。摩尔线程对此毫不掩饰——公司坦言“目前仍处于核心技术和高性能产品的攻坚期”。
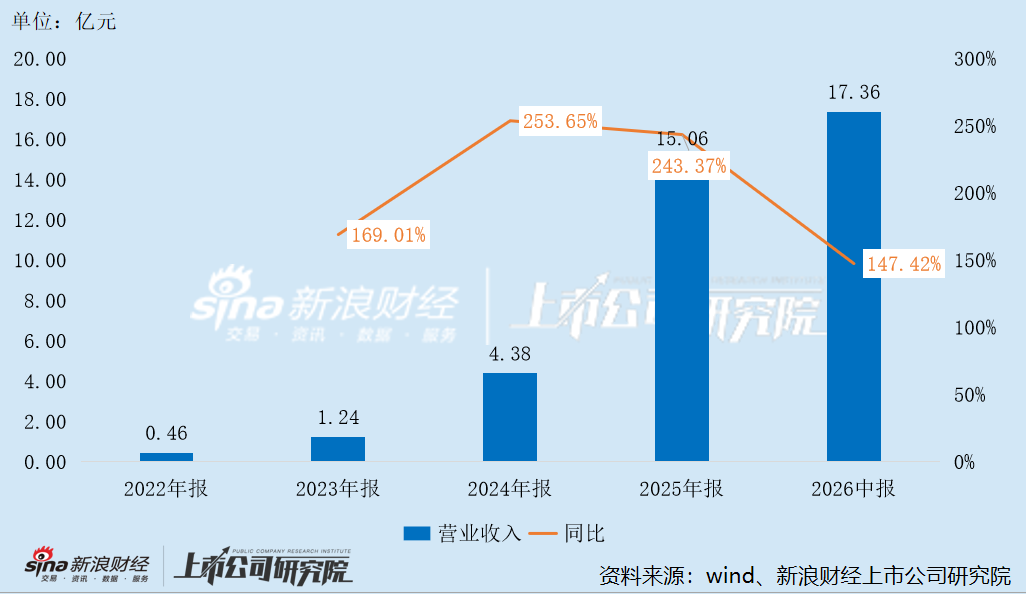
2025年,公司研发投入高达13.05亿元,占营收比重达86.68%。2026年上半年,研发投入7.69亿元,同比增长38.16%。自2022年以来,公司累计研发投入已近59亿元。
高强度研发投入固然构筑了一定的技术壁垒——截至2026年上半年,公司累计申请专利2167项,获得授权专利788项。但专利数量与技术商业化之间仍有漫长的距离。
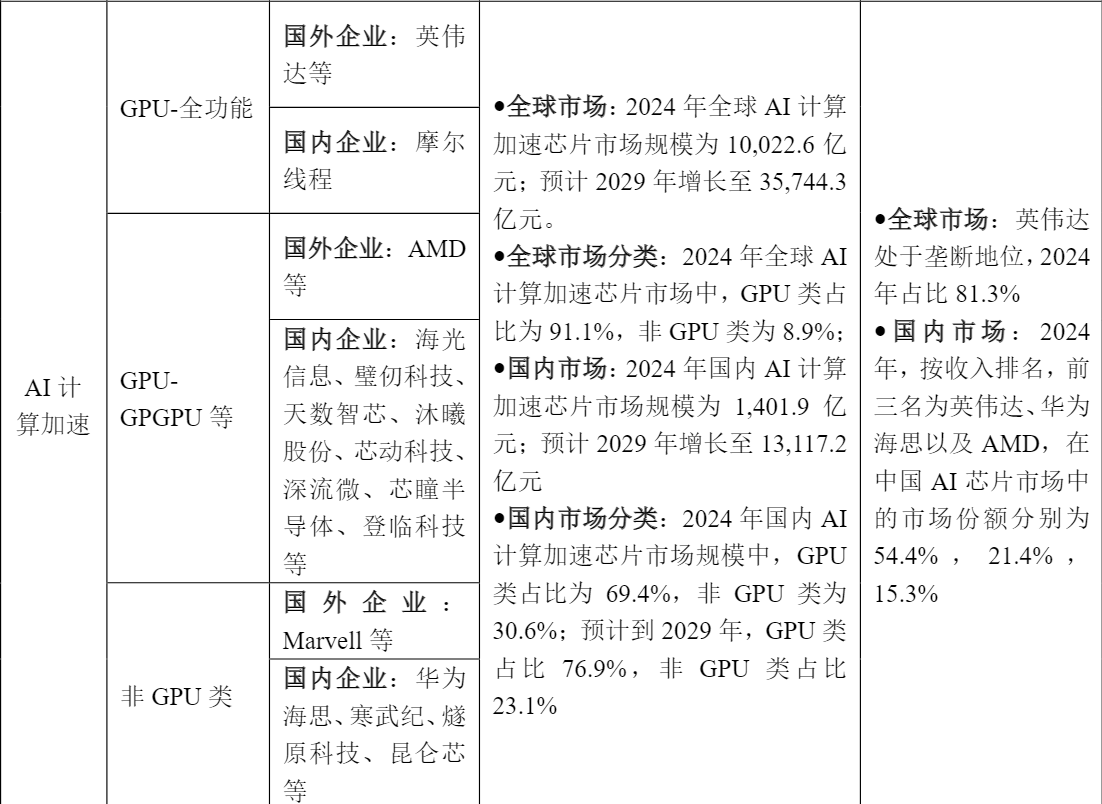
来源:科创板首轮问询回复
根据弗若斯特沙利文的数据,2024年(以收入计),英伟达(全功能GPU)、华为海思(ASIC)以及AMD(GPGPU),在国内AI芯片市场中的市场份额分别为54.4%,21.4%,15.3%,摩尔线程在国内GPU市场中的份额占比低于1%。
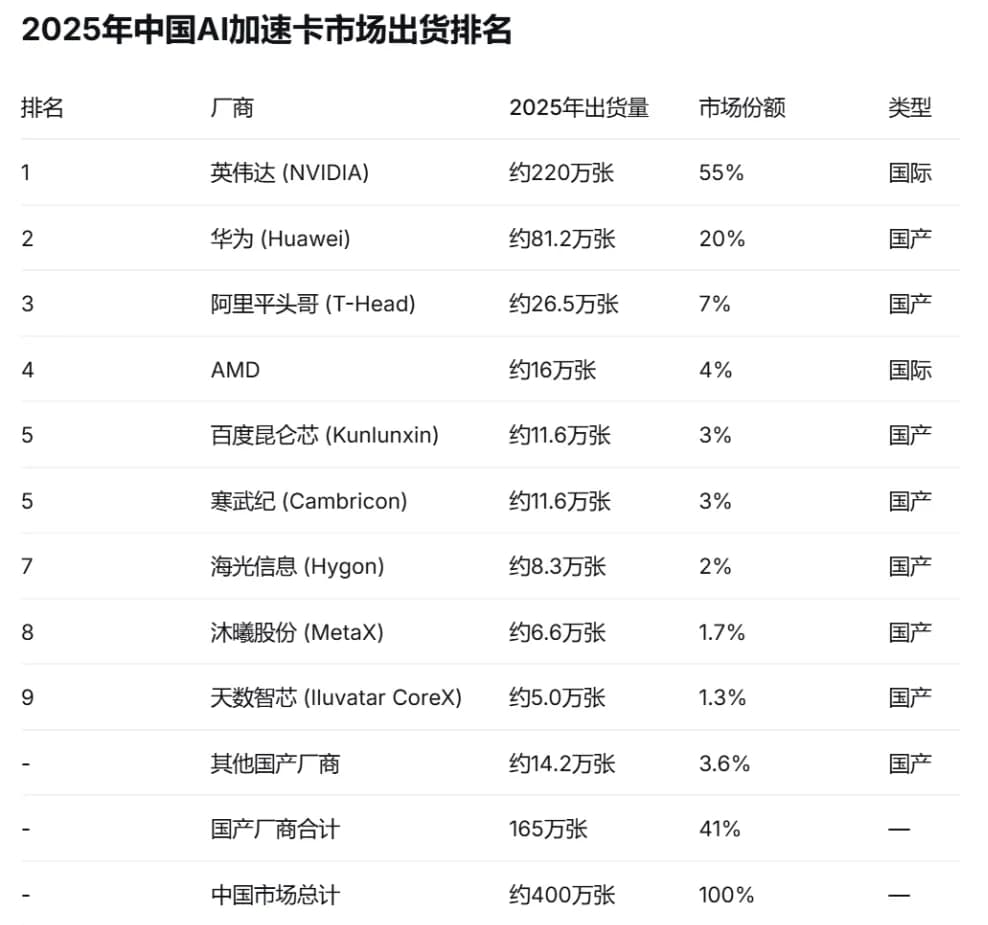
来源:IDC
根据IDC于2026年4月发布的《2025年度中国云端AI加速卡市场报告》,2025年中国市场AI加速卡总出货量约为400万张。其中:英伟达出货约220万张,市场份额为55%,仍位居行业首位;AMD出货约16万张,市场份额为4%;本土厂商合计出货约165万张,市场份额合计约41%。
在国产厂商中,华为出货约81.2万张,占据20%的市场份额,排名第一;阿里巴巴平头哥出货约25.6万张,占7%;百度昆仑芯与寒武纪各出货约11.8万张,分别占3%。但摩尔线程并未进入该榜单。
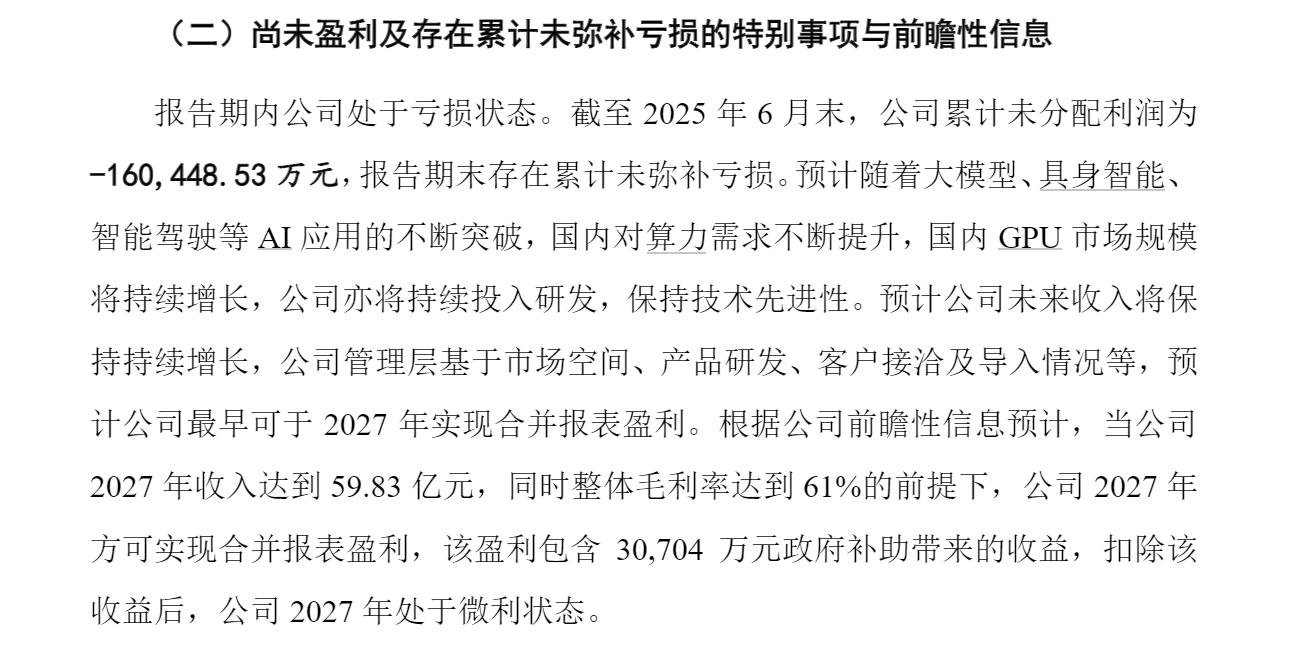
来源:《招股说明书(注册稿)》
更令人担忧的是,摩尔线程预计最早达到盈亏平衡点的时间为2027年。这意味着在可预见的未来,公司仍将依赖外部融资维持运营——这正是其急于推进H股上市的根本驱动力。
与此同时,公司估值已处于极度透支状态。截至2026年8月10日,摩尔线程股价报573.97元/股,总市值达2698亿元。以2025年15.06亿元营收计算,市销率高达约179倍;市盈率(TTM)约为-363.88倍。这一估值水平甚至超过了巅峰时期的英伟达。
在一个尚未盈利、现金流持续为负、客户高度集中、境外市场近乎空白、面临外部制裁的企业身上堆砌如此高的估值,市场的乐观预期是否过于超前?2025年12月科创板上市首日股价暴涨468.78%,一度突破900元、市值逾4000亿元的狂欢之后,股价已回落至574元附近。估值的理性回归或许才刚刚开始。
境外投资者会买账吗?
摩尔线程筹划H股上市,是“烧钱换增长”模式下的必然选择。科创板80亿募资虽暂时缓解了资金压力,但持续的研发投入、存货积压和经营性现金流缺口,要求公司必须不断开辟新的融资渠道。
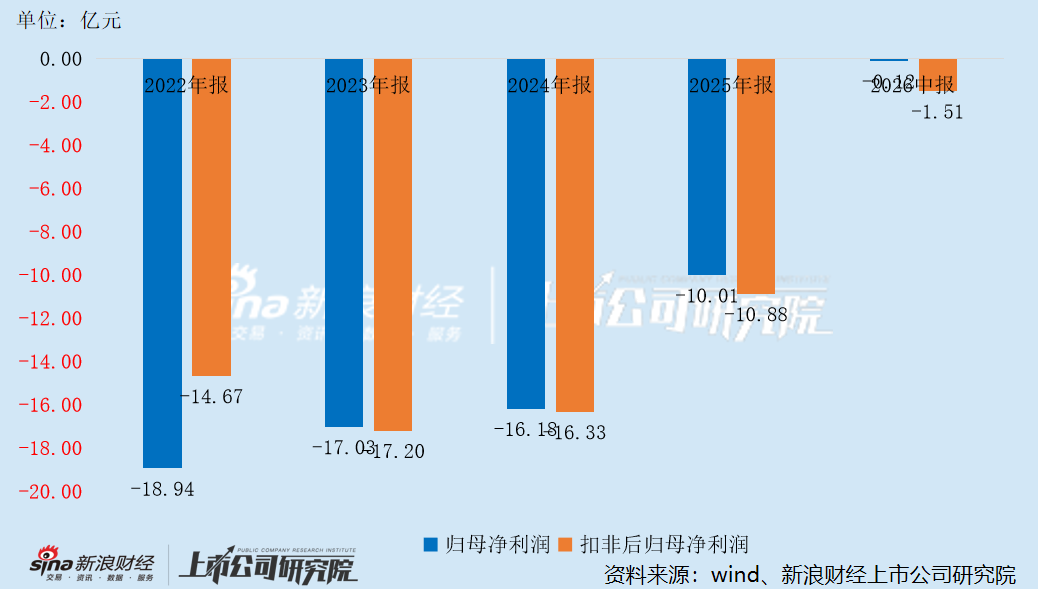
从业务基本面看,公司确实在营收增长和亏损收窄方面取得了进展。但“烧钱”能否真正“换”来可持续的增长,仍存在巨大不确定性。客户集中度过高、现金流持续为负、盈利拐点未至、境外市场开拓乏力、外部制裁风险以及估值泡沫,构成投资者必须正视的多重风险。
港股市场以机构投资者为主,对尚未盈利的科技公司估值更为理性。摩尔线程若成功登陆H股,其“A+H”双重上市的身份或将面临更为严格的审视。对于追逐“中国英伟达”故事的投资者而言,在押注国产GPU崛起的同时,不妨多问一句:2700亿市值背后,公司的“造血”能力和全球竞争力何时才能真正跟上估值的脚步?
责任编辑:公司观察
 来源:《招股说明书(注册稿)》
 【