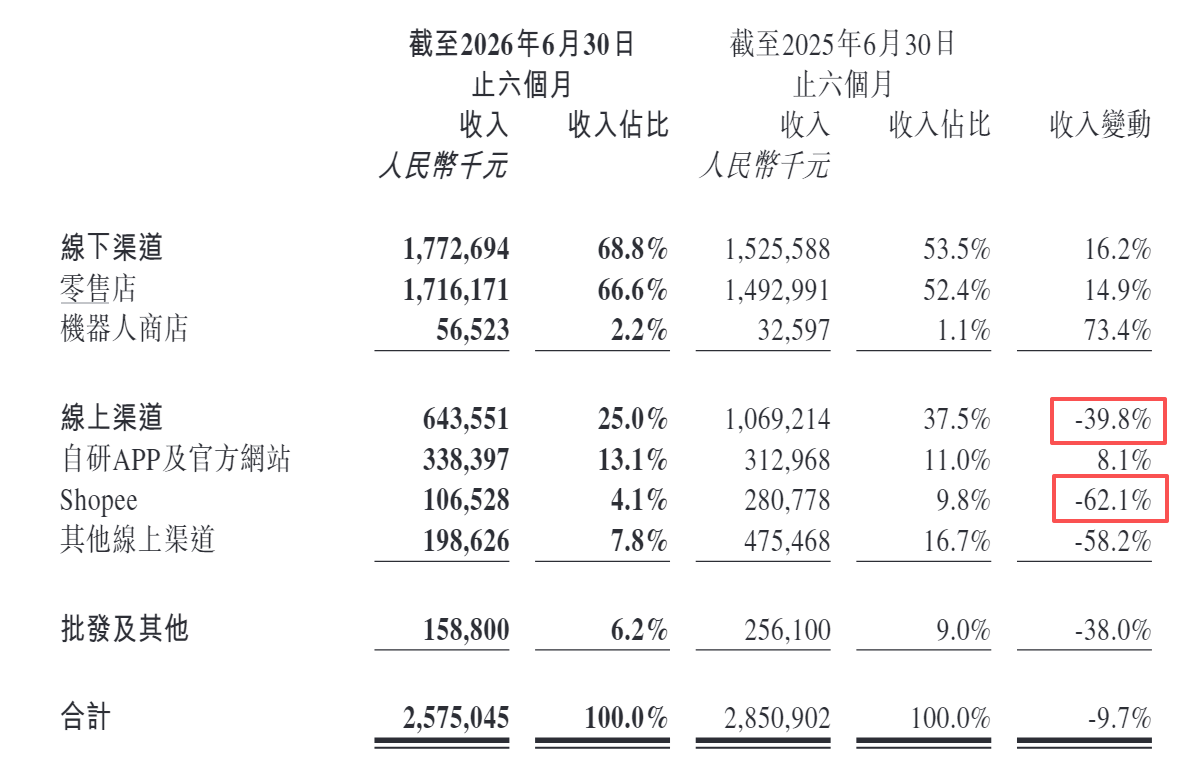
线上渠道的崩塌尤为触目惊心:亚太线上收入下降39.8%,Shopee平台降幅高达62.1%;美洲线上收入下降45.6%;欧洲线上收入下降59.0%。曾经在TikTok等平台上掀起狂潮的Labubu流量红利,正在以同样迅猛的速度退潮。
泡泡玛特管理层将海外业务下滑归结为“外部流量红利消退”及“核心IP热度回归常态”。但更深层的问题在于,过去一年急速扩张留下的管理短板正在集中暴露。泡泡玛特首席运营官司德在业绩会上坦承,大量海外员工均为2025年新入职,“对品牌认知仅局限于Labubu 3.0,专业积淀甚至不及普通用户”。在潮玩文化、用户基础和团队能力均未充分沉淀的情况下迎来销售爆发,一旦热度退去,“流量回落和销售回撤也相对明显”。
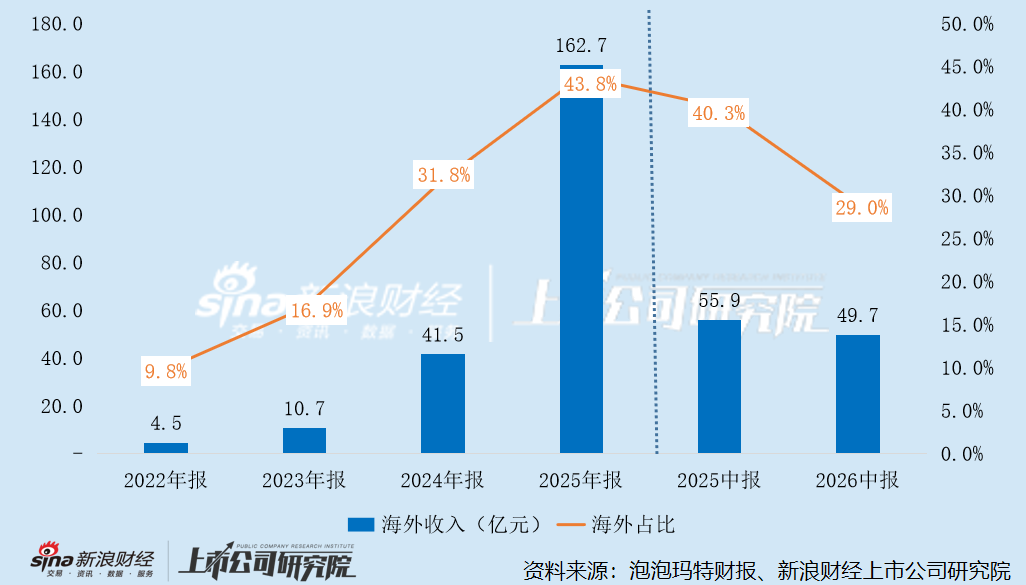
海外收入占比从2025年上半年的40.3%、全年的43.8%骤降至2026年上半年的约29%,中国区收入占比跃升至71%。泡泡玛特用一年时间将自己塑造成“全球化公司”,又用半年时间被打回“中国本土公司”的原形。
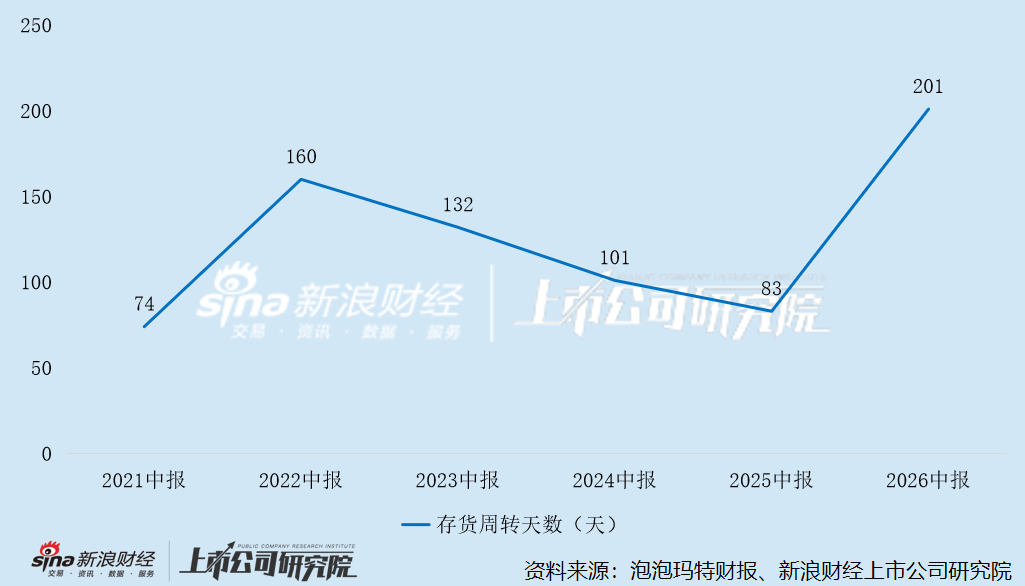
财报显示,截至2026年6月末,泡泡玛特存货从上年底的54.73亿元增至61.02亿元,周转天数从去年同期的83天陡增至201天,创近六年同期新高。近120天的周转天数增量,意味着大量商品正以远低于预期的速度流向消费者。管理层承认,此前对爆单行情的销售预测出现偏差,导致库存积压。当一款IP从“抢不到”变为“卖不动”,积压的库存便从资产变为负债。
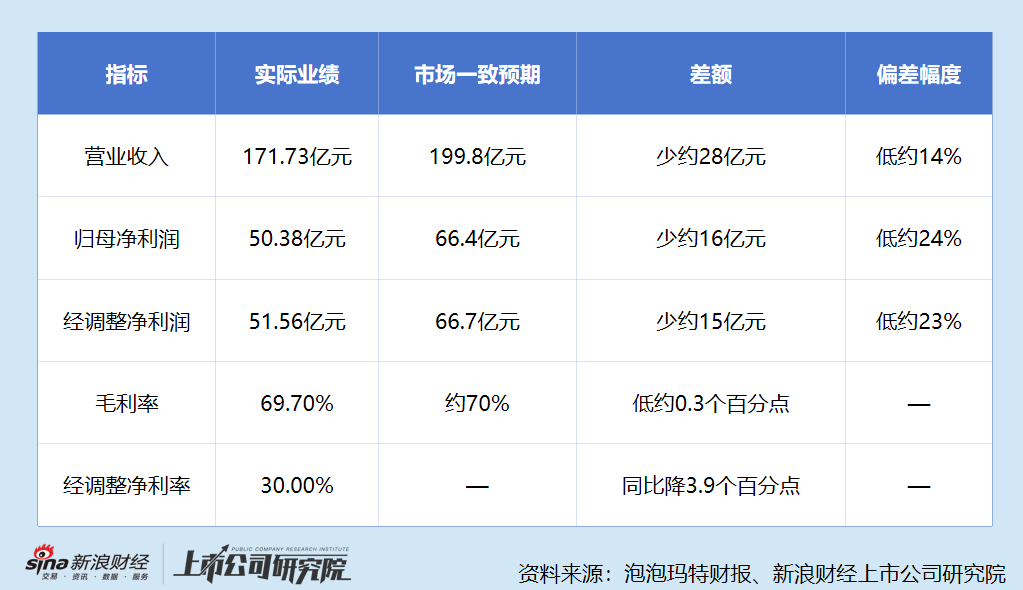
与此同时,盈利效率也在恶化。上半年经调整净利率从去年同期的33.9%降至30%,毛利率从70.3%微降至69.7%。净利润增速(约10%)明显跑输营收增速(23.8%),赚钱的效率正在被规模扩张稀释。此外,公司还承受了7.2亿元的汇兑损失,而去年同期则有1.2亿元的汇兑收益。
管理层主动“降速” 但市场信心修复尚需时日
面对上述困境,泡泡玛特管理层并未回避。创始人王宁在业绩会上直言:“今年大概率完不成年初定的20%增长目标。”他将2026年定义为公司的“经营调整年”,并比喻为“一级方程式赛车驶入维修区,正在短暂休息、加油并更换轮胎”。王宁坦承,2025年虽然数字好看,但某种程度上是“一俊遮百丑”,顾客去门店要么售罄、要么排队,“并不应该是一个常态”。
为安抚市场,公司宣布未来6个月内启动不低于20亿元、不高于50亿元的股份回购计划。这是泡泡玛特历史上首次在业绩会上公布如此大规模的回购计划。
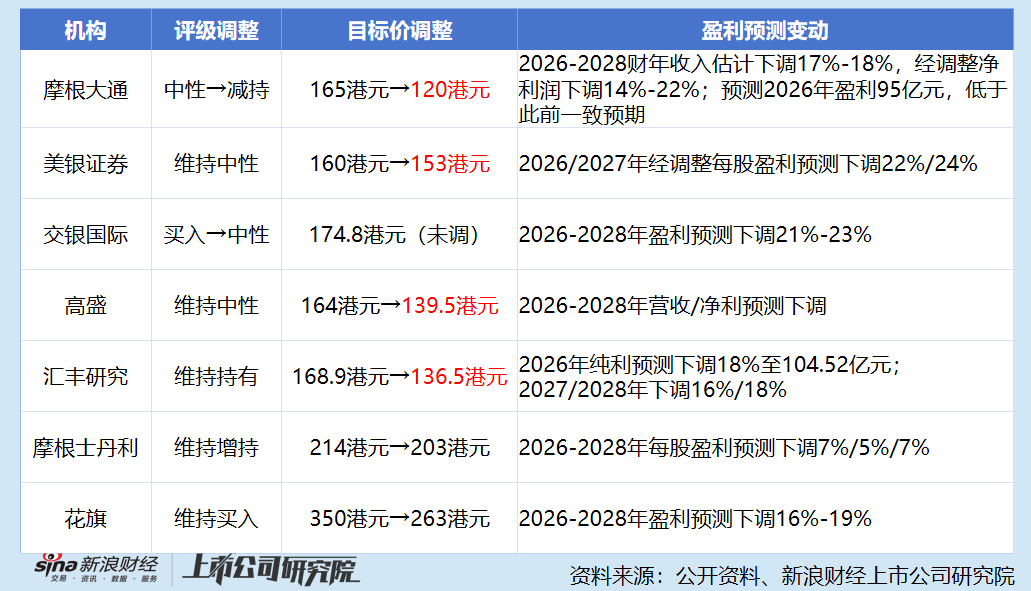
然而,机构的反应依然冷淡。摩根大通将评级由“中性”下调至“减持”,目标价由165港元大幅下调至120港元;汇丰研究将目标价由168.9港元下调19%至136.5港元;交银国际将评级下调至“中性”,目标价下调至174.8港元;美银证券下调2026/2027年经调整每股盈利预测22%/24%。多家机构一致认为,海外市场经营去杠杆的幅度超出预期,盈利复苏的能见度仍不足以支撑更乐观的看法。
回溯泡泡玛特的资本市场历程,2025年8月股价触及339.8港元历史高点,彼时市场充分定价Labubu全球爆发带来的增长红利,潮玩出海被视作一条长期高景气赛道,投资者预期国产潮玩可以复制潮流玩具在全球市场的扩张路径。而截至2026年8月,股价较高点已经腰斩,市值缩水超两千亿港元,市场正在对泡泡玛特进行估值重估,本质上是对潮玩出海叙事重新审视。
客观来看,潮玩出海红利并未完全消失,但此前那种依靠单一IP社交媒体病毒传播,实现短时间倍数级增长的时代大概率已经结束。潮玩出海是慢生意,不仅仅是把产品卖到海外门店,更需要完成本地化IP运营、粉丝社群搭建、本土文化适配。2025年泡泡玛特海外爆发,很大程度是流量红利的偶然结果,并非成熟本地化运营的成果,流量潮水退去之后,真实的海外需求水平显现出来。
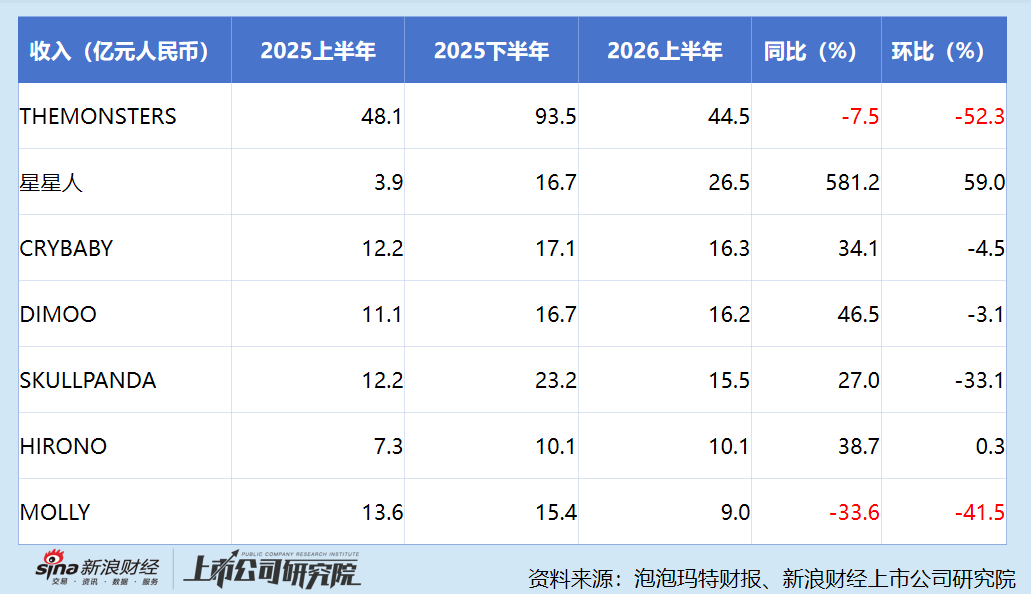
短期来看,泡泡玛特国内市场依旧具备韧性,IP储备充足,毛绒品类带动下国内业务仍然可以保持较高增速,公司现金流充沛,拥有大额回购的资本基础,基本面并非全面恶化。但风险点同样突出:第一,核心超级IP Labubu热度持续下行,二手市场价格下行会反向影响消费者购买意愿,IP收入是否会进一步下滑仍有待观察;第二,出海业务陷入瓶颈,线上渠道大幅下滑,门店扩张和收入增长背离,新IP无法完成全球破圈,第二增长曲线兑现不及预期;第三,IP迭代存在不确定性,星星人在国内爆发,但生命周期能持续多久,能否孵化出下一个全球化IP,存在较大变数;第四,毛利率已经出现小幅下滑,未来IP竞争加剧、新品营销投入加大,盈利水平存在进一步承压风险。
二级市场已经提前做出反应,在业绩持续正增长的背景下,估值持续收缩,市场不再愿意为高增速预期支付溢价。对于潮玩行业而言,泡泡玛特的境遇也具备行业风向标意义。潮玩高度绑定IP生命周期,爆款可遇不可求,流量红利转瞬即逝,国产潮玩出海不能寄希望于偶然爆红,长期的考验在于持续IP创作能力与本地化运营能力。
责任编辑:公司观察
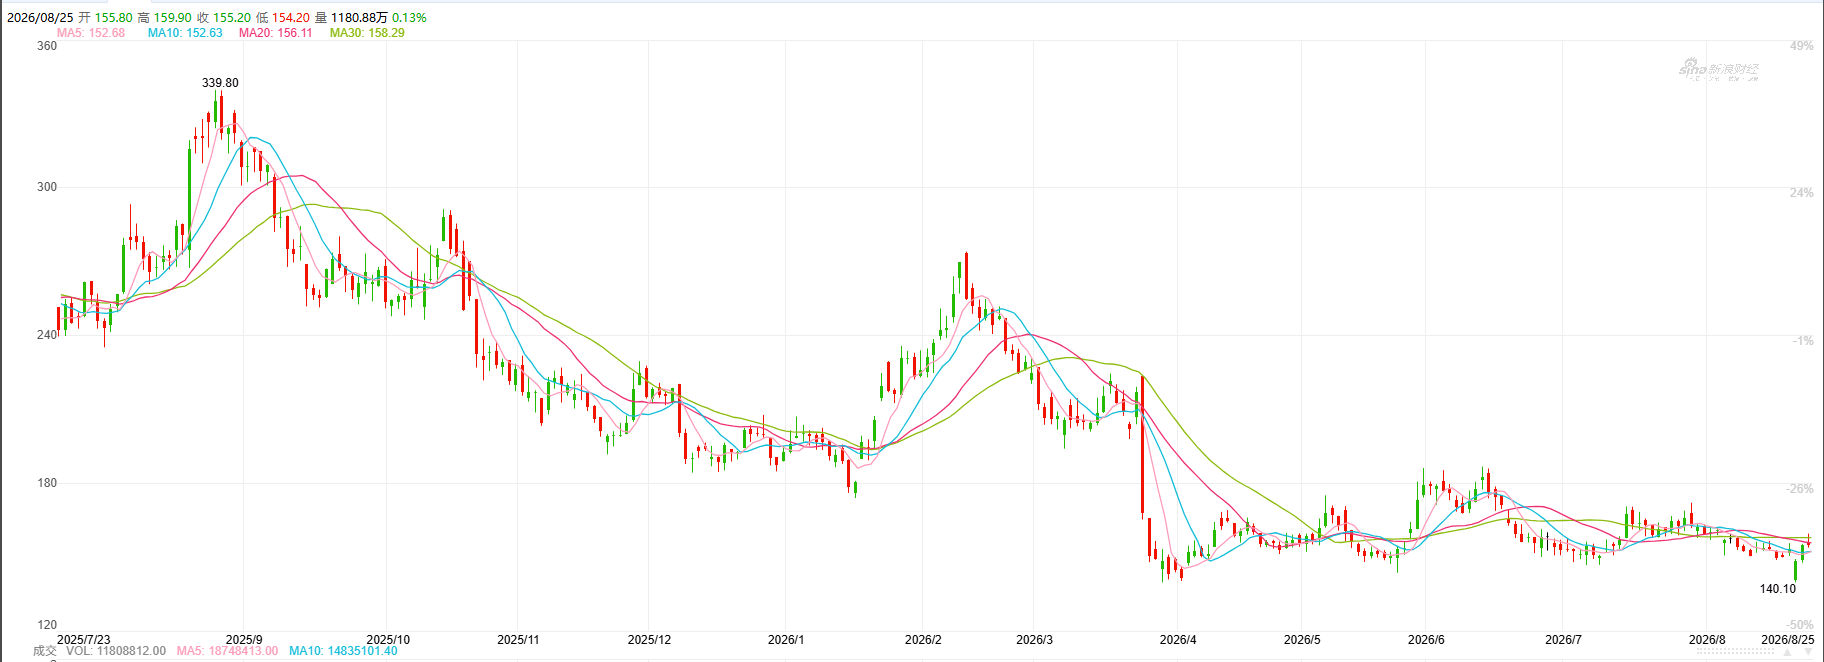 泡泡玛特近一年股价走势(来源:新浪财经)
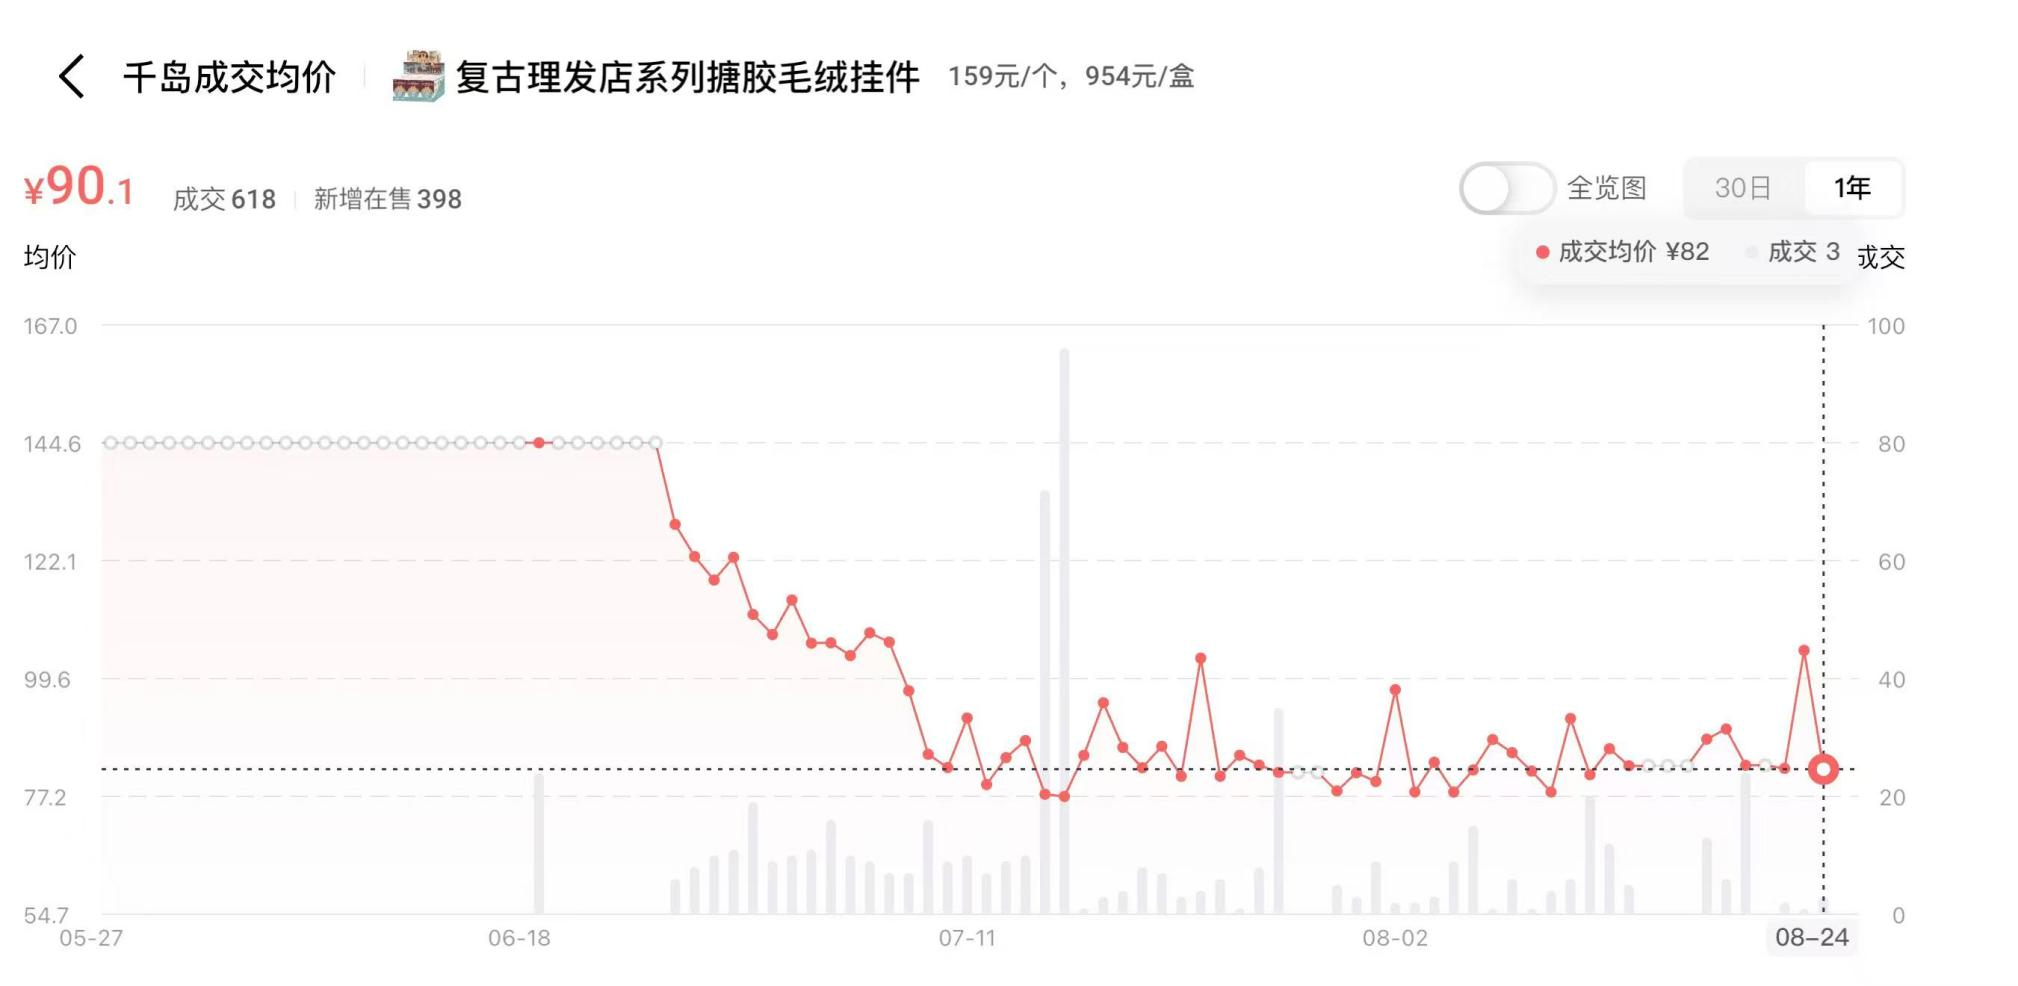 Labubu 4.0“复古理发店”系列随机单盒成交价变动情况(来源:千岛App)
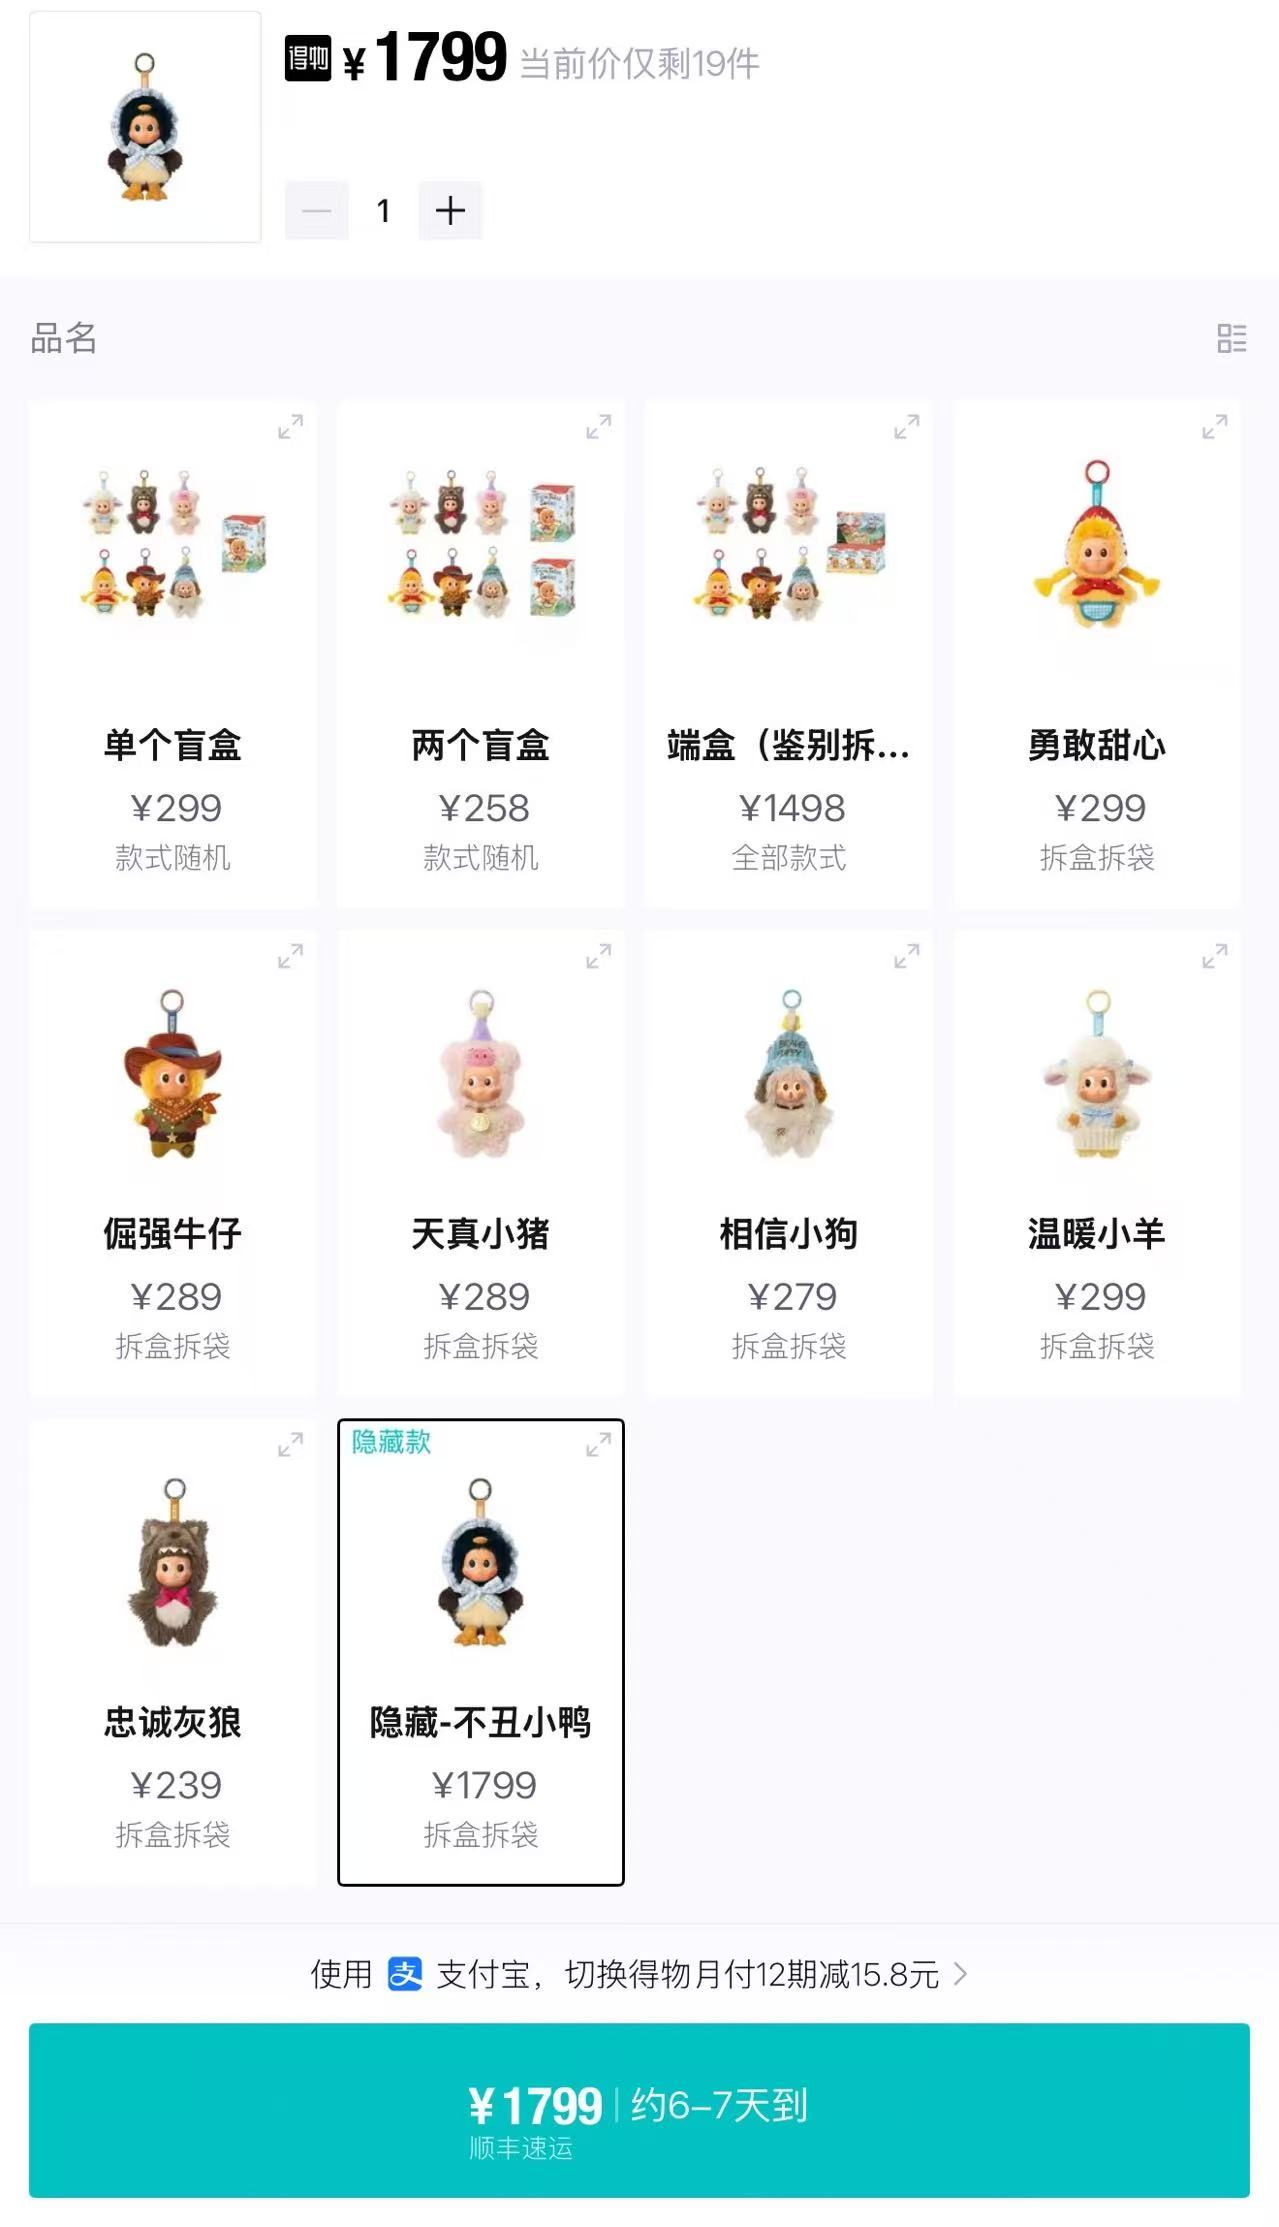 星星人“农场系列”隐藏款价格一度冲高至1799元(来源:得物App)
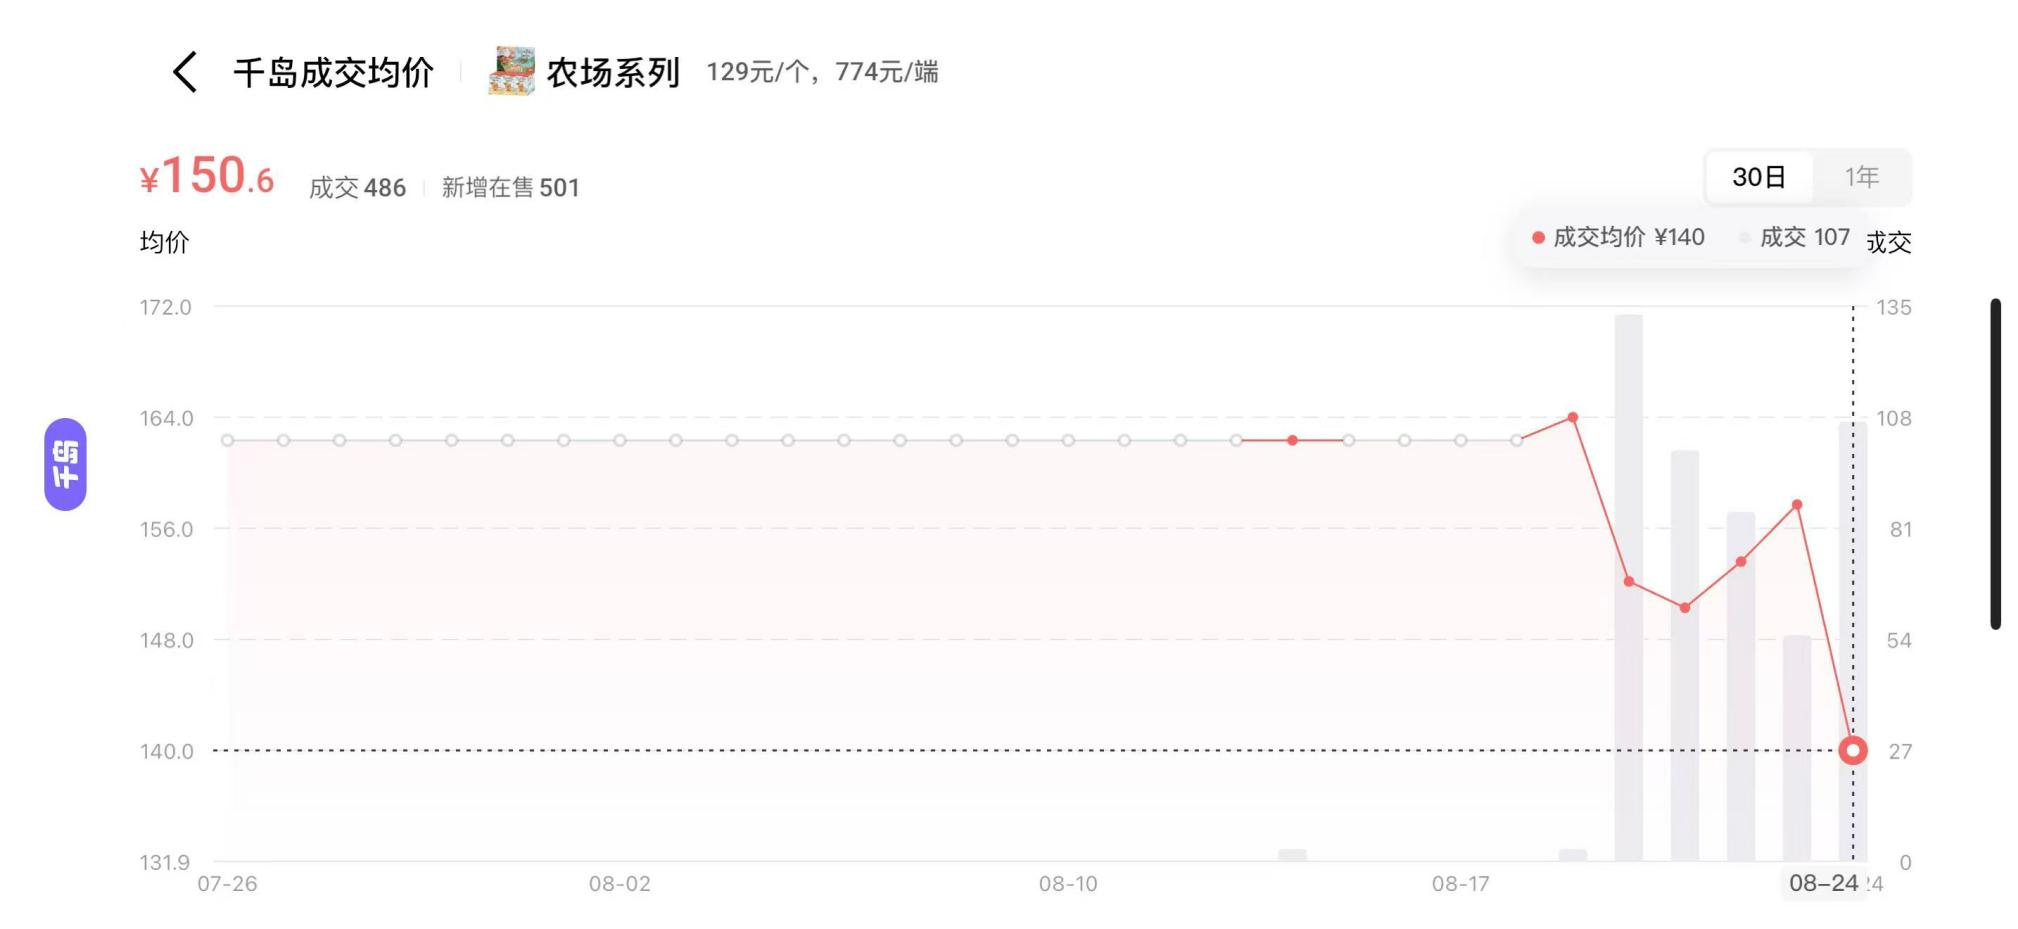 星星人“农场系列”随机单盒成交价变动情况(来源:千岛App)
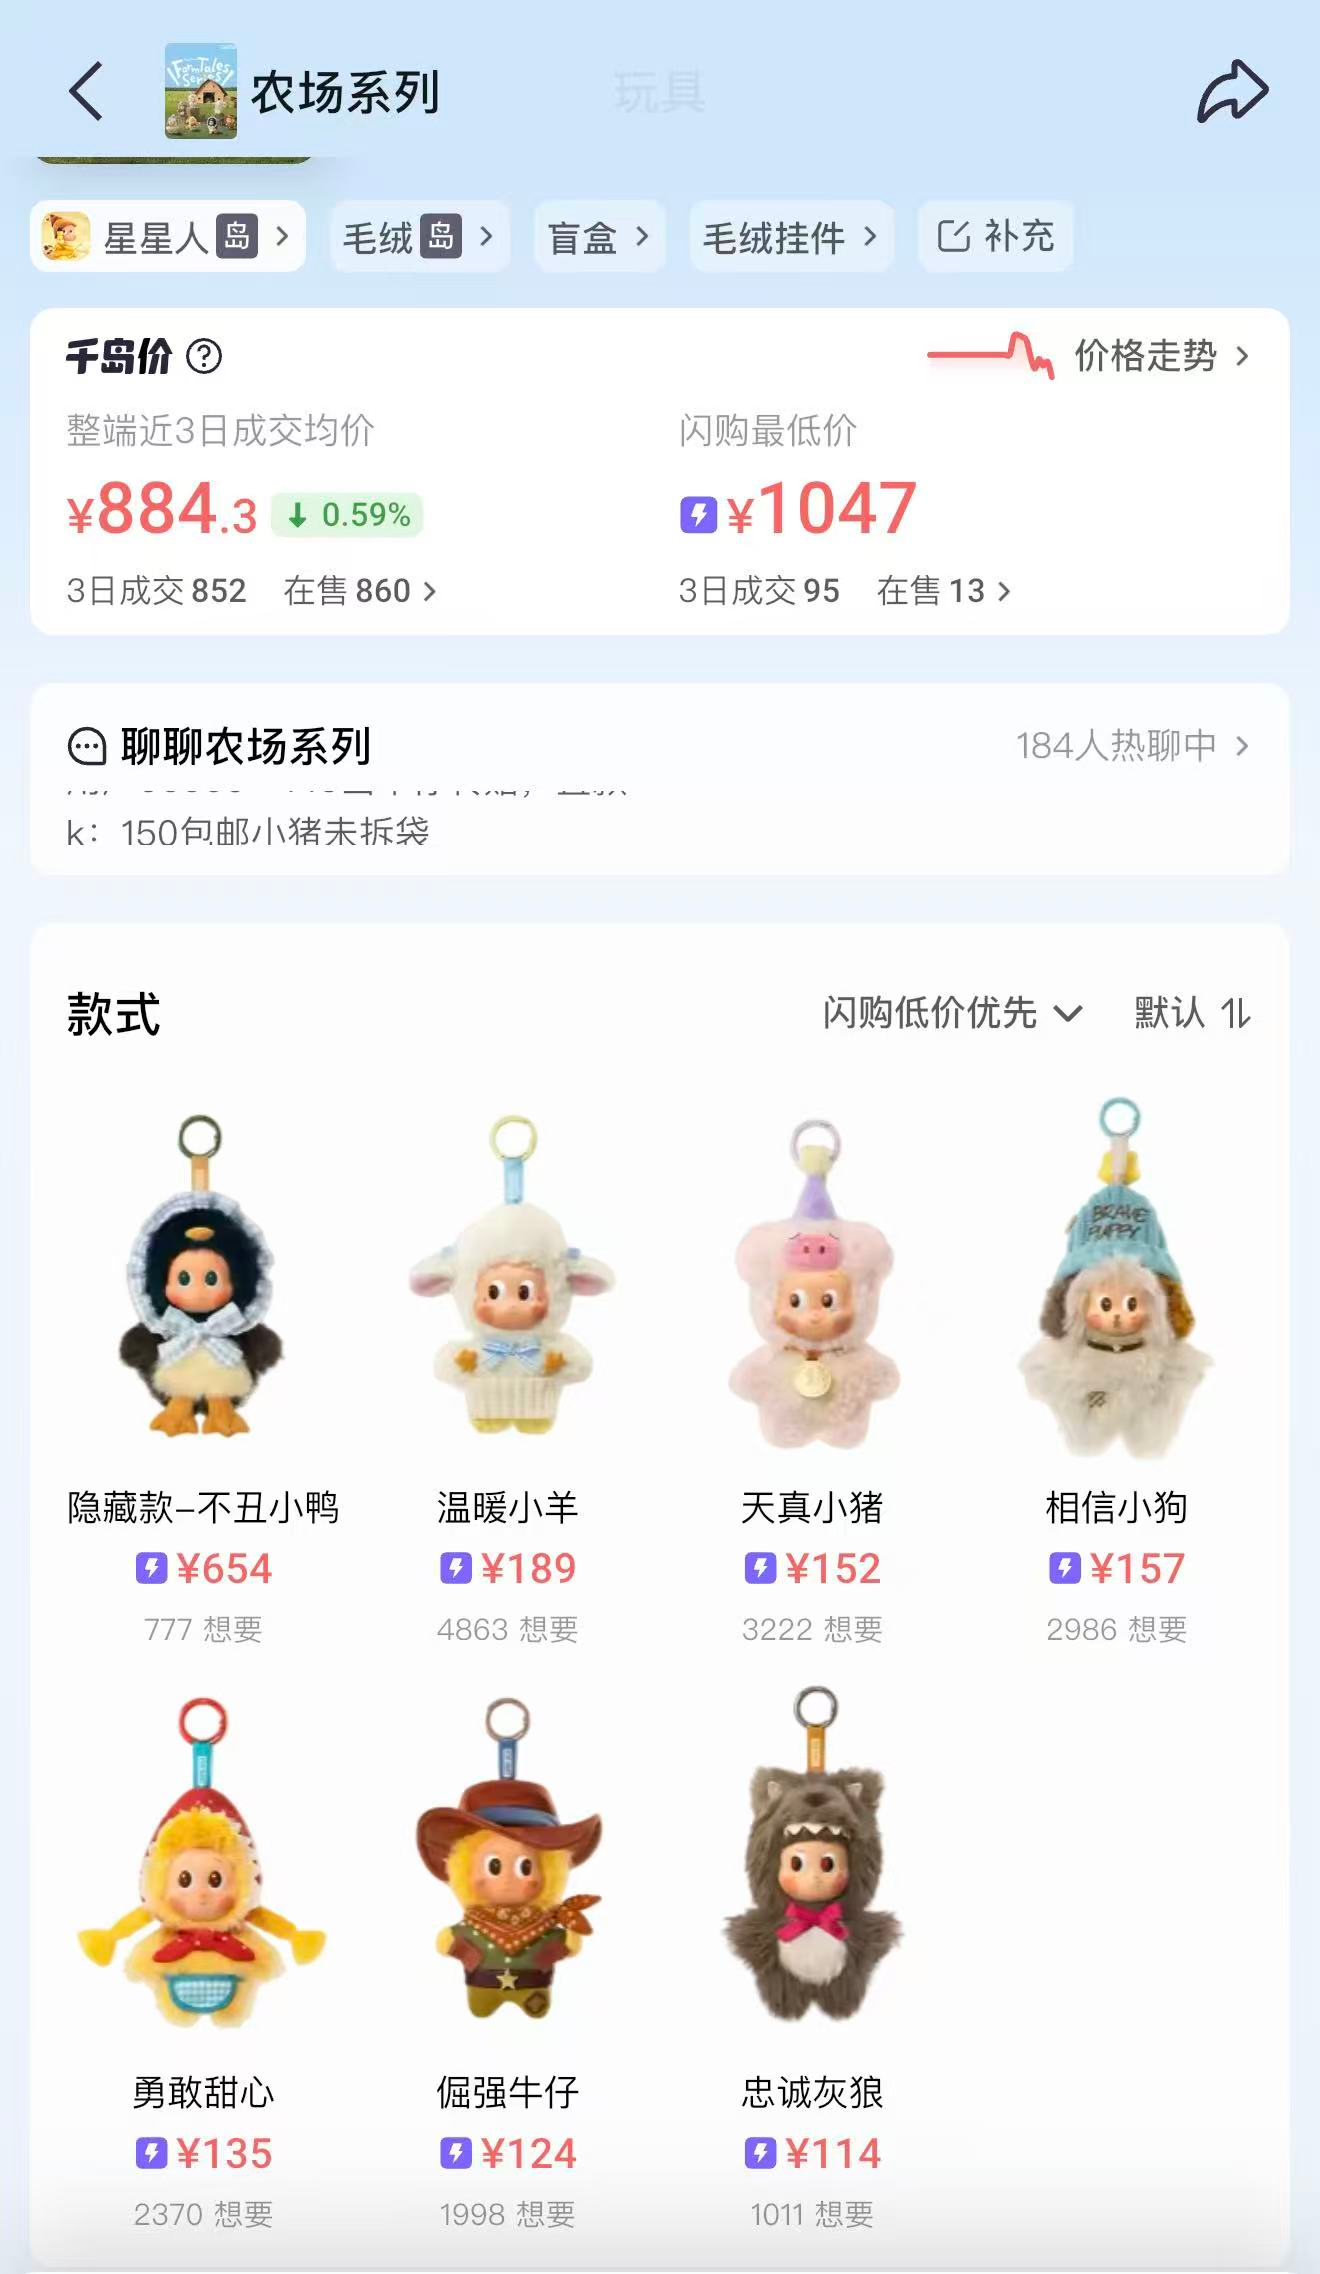 星星人“农场系列”价格已大幅回落(来源:千岛App)
 【