2026年上半年,自有品牌运动产品收入达4.83亿元,同比增长21.7%,占总收入比重升至58.5%。而线上会员及付费内容收入仅2.47亿元,同比下降26.9%,占比萎缩至三成。
2019年到2023年,Keep花了四年时间将消费品收入占比降至50%以下,以“运动科技第一股”的身份成功登陆港股市场,却又只用了两年半时间,就将这一占比重新抬升至近60%。一个靠线上健身内容起家的平台,如今主要收入来自卖运动装备——这已不是“运动科技公司”,而是一个体育用品电商。
更令人忧虑的是利润率。Keep消费品毛利率虽从34.8%提升至40.1%,但与安踏(约64%)、李宁(约51%)等专业运动品牌相比差距悬殊。且规模差距更为致命——Keep上半年消费品收入4.83亿元,不足安踏同期收入的2%。
高毛利的会员业务在萎缩,低毛利的消费品在扩张,Keep整体利润空间被持续压缩。2026年上半年,Keep整体毛利率51.1%,同比下滑1.1个百分点;经调整净利润率0.7%,同比下降0.2个百分点。
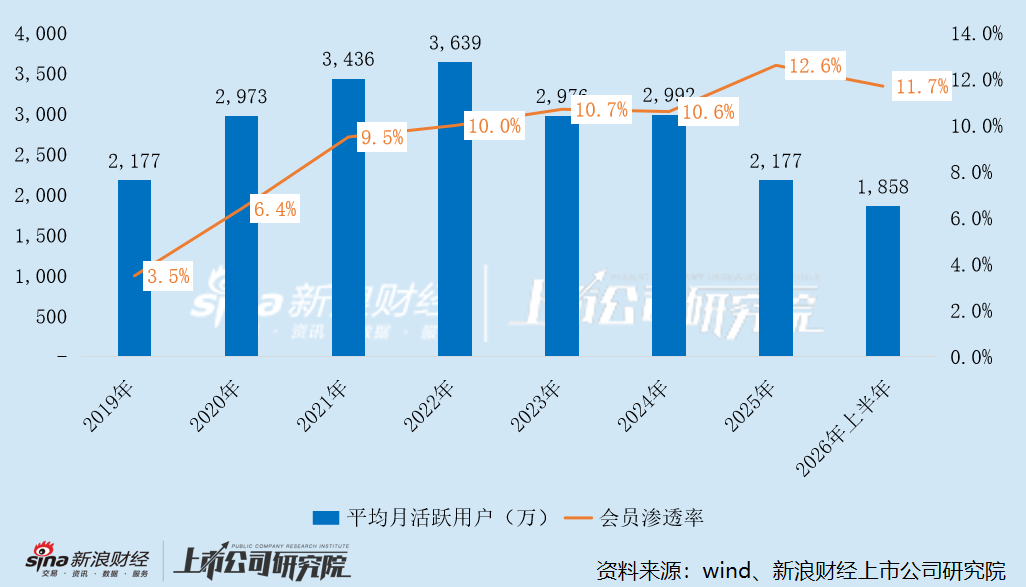
Keep关键运营指标变动情况
2022年,Keep月活跃用户(MAU)达到巅峰的3639万。此后一路下滑:2023年平均MAU 2976万,2024年2992万,2025年骤降至2177万,2026年上半年进一步跌至1858万。
从3639万到1858万,近1800万用户流失,几乎腰斩。仅2025年一年,就流失了约815万用户。两年半时间,MAU缩水38%。
公司将此解释为“主动收缩”——剥离低频泛流量用户,聚焦高价值、高黏性运动人群。管理层在2026年8月24日的业绩说明会上坦承:用户流失主要来自运动意愿较弱的群体;现有会员权益设计更侧重内容消费型用户,对跑步、户外等工具型用户的适配度不足。
“质量换数量”的叙事看似自洽:2026年上半年,MAU月均收入(ARPU)从6.1元升至7.4元,同比增长21.3%;用户月均运动时长增长15.3%。
但另一组数据揭开了硬币的另一面:会员渗透率由上年同期的12.4%下降至11.7%。这意味着,即便在留存下来的“高价值用户”中,愿意付费的比例也在下降。线上会员及付费内容收入同比下降26.9%,降幅远超MAU降幅(-17.4%)——ARPU的提升更多源于分母缩小,而非用户付费动力增强。
一位八年Keep用户的心声或许能解释这一切:“打开App全是社区推荐、直播商城,连看自己的运动轨迹都要找半天”,以前免费的课程,现在连跑后拉伸都要会员。当一个运动工具App变成“运动超市”,用户的离开几乎是必然的。
黑猫投诉 【下载黑猫投诉客户端】平台显示,Keep近30天的投诉量为35条,平均每天至少收到一条投诉,累计投诉量更是超过2.6万条。
“All in AI”是新故事还是新泡沫?
2025年初,Keep宣布“All in AI”战略。2026年4月,自研运动健康垂直大模型Keepace.ai正式上线,聚焦课程生成、运动问答、数据解读三大能力,目前已累计上线超8000节AI定制课程,App日均Token调用量从3月的84亿次增至7月的185亿次。
表面热闹之下,隐忧重重。
研发投入在持续下降。2025年,Keep研发开支3.10亿元,同比减少29.4%;2026年上半年再降23.2%。公司在财报中将此解释为“人工智能技术的提升提高了劳动生产力”,即AI投入是替换式投入而非增量式投入,通过对传统内容生产方式的替代实现降本增效。
但这个解释本身就是一种警示。Keep喊出的“All in AI”,本质是用AI替代人力实现降本,而非依靠AI开发新的收入增长点。当资本市场的逻辑从“烧钱换增长”转向“以盈利定估值”,缺乏清晰变现路径的AI叙事,反而会进一步加剧估值下修的压力。
更重要的是,AI正在成为垂类App的“掘墓人”。用户想要一份减脂计划、一段拉伸指导,现在的第一反应是打开对话框问一句,而不是去应用商店下载一个专门App。AI把“垂直需求”直接拍平成了一句话——这才是垂类App真正的生存危机。
在垂类App集体消亡的时代浪潮中,Keep需要的不仅是一个AI新故事,而是一个真正可持续的商业模式,以及足够的时间来证明它。而资本市场,恐怕不会给它太多时间。
责任编辑:公司观察
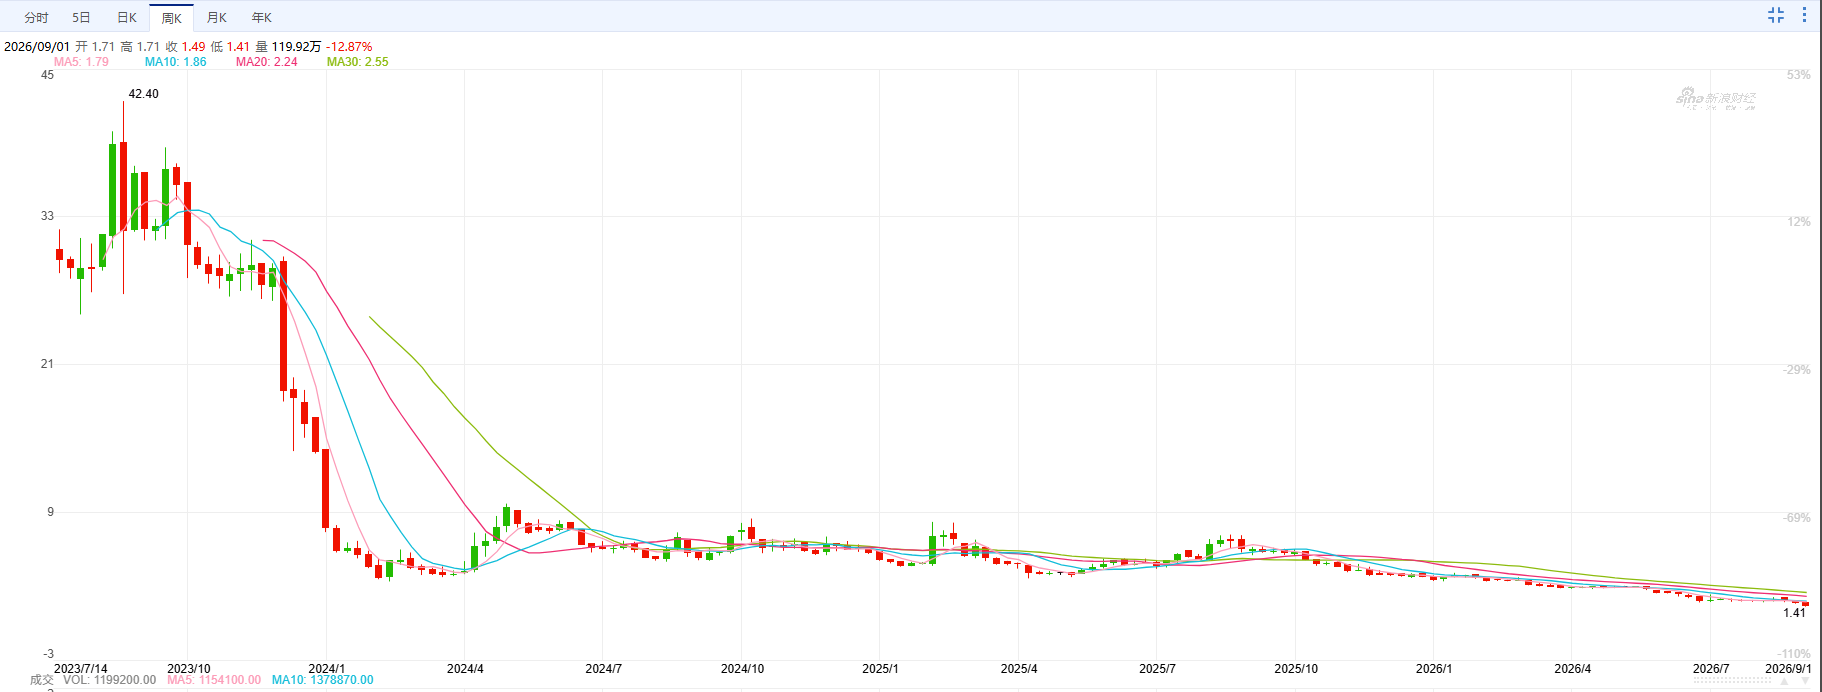 Keep上市以来股价走势(来源:新浪财经)
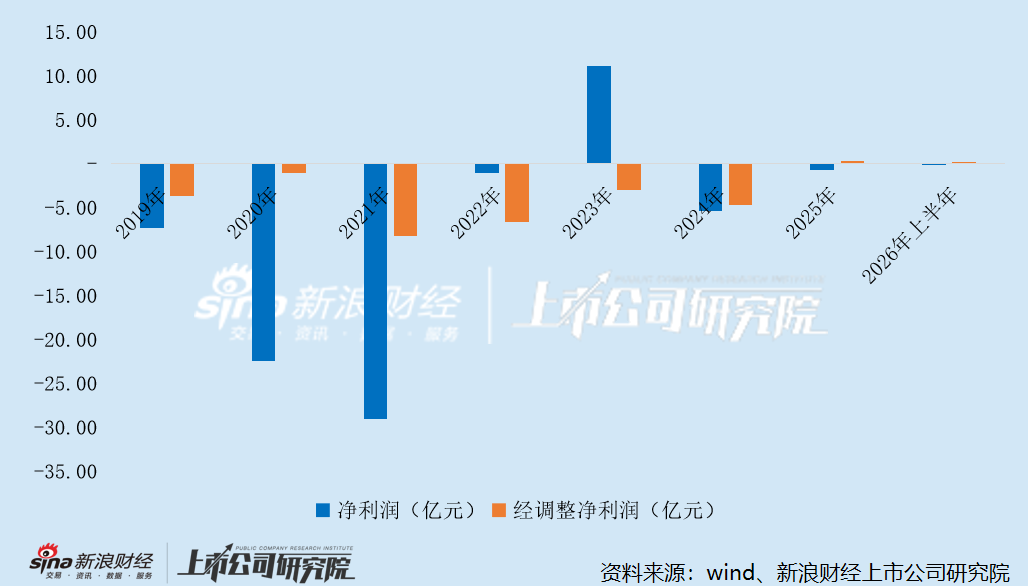 Keep盈利(亏损)变动情况
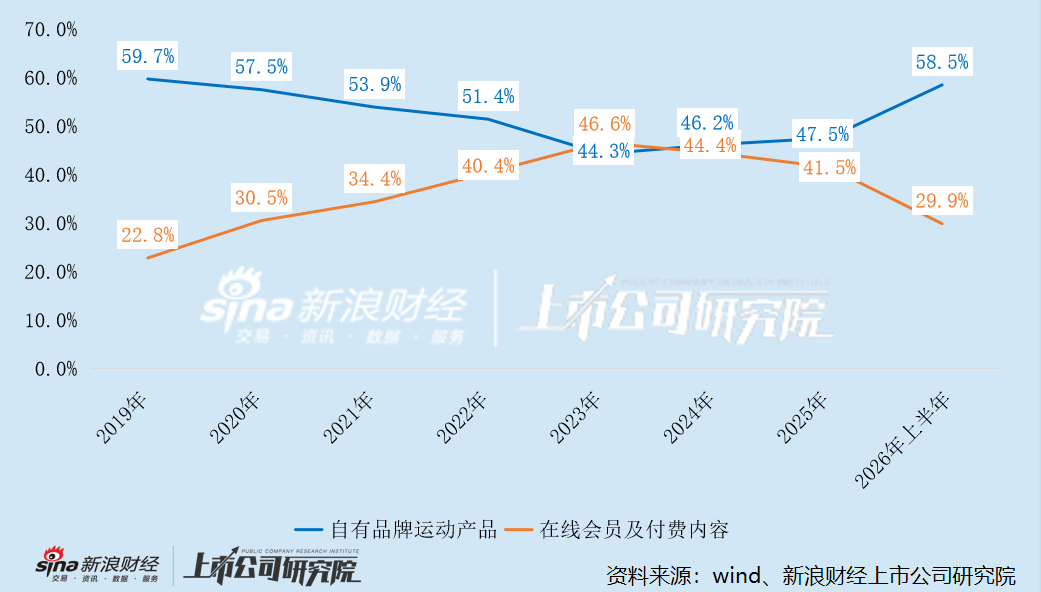 Keep业务占比变动情况
 【