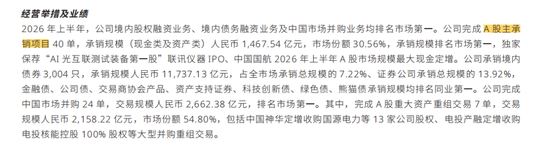
另外,中信证券的国际化能力匹配DeepSeek出海基因。2024年-2026年上半年,中信证券境外营业收入分别为109.48亿元、155.19亿元、117.88亿元,同比增幅分别为16.42%、42%、70.54%,境外收入占比也呈现稳健增长,分别为17.2%、21%、23.7%。
上半年,中信证券完成44单境外股权项目,按项目发行总规模在所有账簿管理人中平均分配的口径计算,承销规模42.18亿美元,其中香港市场IPO项目31单,香港市场股权融资业务承销规模41.05亿美元,在马来西亚完成本年度最大2单IPO项目,承销规模1.14亿美元。
最后,中信证券还是第五套标准落地的“第一时间响应者”。
6月份,证监会将科创板第五套上市标准适用范围扩大至人工智能领域,这一通道被称为“零收入、持续亏损企业IPO通道”,DeepSeek也是亏损的公司。中信证券恰恰是燧原科技、宇树科技等多家第五套标准受益公司的保荐机构,此前已“跑通”了未盈利硬科技企业从受理到注册的全流程。
据媒体报道,2026年前7个月DeepSeek实现营收约4.75亿元、净亏损约7.15亿元。
归根结底,DeepSeek选择中信证券,是在项目高难度、高估值、复杂股权架构、特殊交易安排、国际化需求和未盈利AI上市需求下,对中信证券综合投行能力的必然选择。中信证券的体量、投行龙头地位、国际化能力和第五套标准经验,正好覆盖了DeepSeek当前最核心的资本运作需求。
2
2
“投行一哥”服务的硬科技阵容有多豪华?
在科创板注册制推行以来,中信证券持续押注AI算力、芯片、机器人赛道,以及港股18C自动驾驶、具身智能等,至少完成了对10家科技企业的上市辅导,包括对摩尔线程、宇树科技、影石创新、瑞立科密、联讯仪器、盛合晶微等,并积累了丰富的经验。
2026年8月19日,人形机器人第一股宇树科技(688836.SH)登陆科创板,发行价150.8元/股,发行4044.64万股,募资总额约60.99亿元。该股上市首日开盘一度冲至1100元/股,收报845元/股,较发行价上涨463%。
在这场盛宴背后,中信证券以“股东+保荐人”双重身份深度绑定,不仅独享保荐承销费,更是凭借早期股权投资获得近1300%的账面浮盈。根据宇树科技招股书披露,保荐费(含持续督导费)和承销费用合计约1.4亿元。
2026年6月24日上市的臻宝科技,是一家泛半导体设备核心零部件企业,核心业务为集成电路及显示面板行业客户提供制造设备真空腔体内参与工艺反应的零部件、以及其他表面处理解决方案,是国内少数实现集成电路先进制程和高电压显示面板制造设备非金属零部件多品类供应、规模化量产的企业之一。其中,京东方为其重要大客户。
臻宝科技发行价为44.56元,募资17.3亿元。在上市首日,股价涨幅超12倍,中信证券收获9603万承销费。
4月24日,联讯仪器正式登陆科创板,发行定价为81.88元。中信证券是其独家保荐人和独家主承销,1.498亿元承销费全部归其所有。
同时,中信证券还是联讯仪器的股东,对应跟投比例为3%,获配股数77万股,获配金额6304.76万元,获配价格即发行价,锁定期24个月。至此中信证券在联讯仪器身上实现了投行和投资的双重收获。
存储控股科创板IPO已获受理,拟募资高达330亿元,是中信证券硬科技管线中规模最大的项目,也是2026年A股最受瞩目的半导体IPO之一。中信证券保荐的燧原科技9月11日上市,拟募资60亿元,是国产AI训练芯片代表性企业,保荐承销费2.64亿元。
2025年12月5日,由中信证券独家保荐和主承销的摩尔线程登陆科创板,募资80亿元,成为“国产全功能GPU第一股”,也是2024年以来科创板最大IPO、科创板“1+6”改革政策发布后首家过会上市的科技公司。此单中信证券拿到承销保荐费3.92亿元,占公司2025年全部IPO承销收入约三分之一。
摩尔线程属于高估值、研发投入大、尚未盈利的科技企业,中信证券需要具备的能力是,如何为没有盈利的企业在发行阶段稳住巨额募资。
2025年6月11日,影石创新在科创板上市,是A股智能影像第一股,全球全景相机龙头。实控人刘靖康是一位“90后”创始人,通过北京岚锋等间接持股约29.9%,合计可支配约34%的表决权。

中信证券在影石创新IPO中承担双重核心角色,既是其第九大股东,持股比例2.59%,同时也是影石创新的牵头主承销券商,与高盛(中国)证券、中金公司组成联席主承销商阵容。影石创新发行价47.27元/股,募资总额19.38亿元,上市后随股价上涨获得可观浮盈。
影石创新IPO的首发承销保荐费用为1.58亿元,需要说明的是,这笔费用由三家联席主承销商共同分配,中信证券作为牵头主承销商通常分得较大份额,但具体分配比例未在公开数据中披露。
再往前追溯,AI芯片龙头寒武纪2020年在科创板IPO、2023年定增,背后都有中信证券的身影。2025年科创板成长层首批3家上市公司中,中信证券独家保荐了其中2家:12英寸硅片龙头西安奕材和创新药企业必贝特。
这些保荐的项目名单传递的信号很清晰,中信证券已经把硬科技投行做成“全栈式”业务,从AI底层算力(燧原科技)到存储(长江存储),从机器人本体(宇树科技)到算法层(DeepSeek),每一层都有头部项目。
换句话说,中信证券几乎垄断了标志性案例。对DeepSeek和梁文锋而言,这是给公司在未来数年的资本运作中,选一个打过同类型硬仗的长期合伙人。
3
投行质量“过山车”后,重回健康轨道
对保荐机构而言,撤否率是执业质量的直观体现。
先看数字。Wind数据显示,中信证券2021年撤否率为11.51%,彼时全行业为16.01%;2022年降至10.2%,继续优于行业;2023年回升至16.73%,而这一年上半年末这一数字还只有6.36%。也就是说,2023年下半年审核收紧后,撤回项目在半年内集中涌出。

2024年投行执业质量是近年的谷底,当年中信证券保荐项目145个,主动撤回65个,撤否率飙升至44.83%。但要看懂这么高的撤否率,需要把它放回2024年的大环境里。
2023年“8·27“新政之后,IPO与再融资整体收紧;2024年新“国九条”落地,主板、创业板上市财务门槛抬高,一大批踩线申报的项目被迫知难而退。全市场2024年撤单量同比接近翻倍,头部券商集体承压,撤回绝对数自然也最多。换句话说,这是行业性的堰塞湖泄洪,而非中信一家。
真正的分水岭在2025年。这一年中信证券保荐117家,撤回9家,撤否率回落至7.69%。2026年以来(截至9月10日),中信证券保荐质量再次下行,保荐112家,撤回10家,撤否率8.93%:宁波丰沃增压、山东东岳未来氢能、浙江高腾机电,以及易加增材。
其中易加增材是问题最重的一单,这家科创板申报企业于2025年6月30日获受理,现场督导坐实研发造假,2026年3月撤回终止审核后,监管并未一撤了之。
6月29日,上交所连发监管措施决定书,直指其研发工时统计不准确、异常研发领料去向未充分核查、股东间存在资金过桥与疑似代持安排,保荐机构中信证券的尽调被认定履职不到位,两名签字保代董超、余启东被予以监管警示。
撤回难逃追责,申报即担责不再是纸面口号,也是中信证券接下来服务DeepSeek时头上悬着的达摩克利斯之剑。
一句话总结这趟过山车:2021-2022年投行质量优于行业,2023-2024年被周期打回原形,2025-2026年重回健康区间。
DeepSeek前7个月营收仅4.75亿元、净亏损7.15亿元,却要在科创板第五套标准扩围至AI大模型的政策窗口下冲刺IPO。辅导这样一家高估值、高亏损、商业化尚在早期的硬科技企业,保荐机构需要在尽调深度、监管沟通和定价能力上都得拿出真功夫。而市场对中信证券的期待,显然不只是能接项目,而是能接好项目。
责任编辑:韦子蓉





 【