2026年的FOMC共有12名拥有货币政策投票权的成员,包括主席沃什、纽约联储主席威廉姆斯,以及美联储理事巴尔、鲍曼、库克、杰斐逊、鲍威尔和沃勒;今年拥有轮值投票权的地区联储主席则是哈马克、卡什卡里、洛根和费城联储主席鲍尔森。
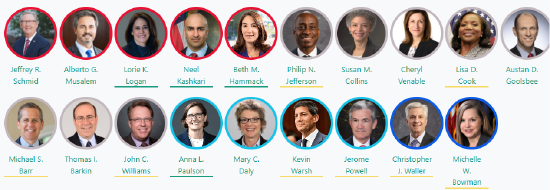
目前所有的美联储票委,其中,黄线标注的是美联储理事,绿色标注的是当前拥有投票权力的地方联储主席
这12个人现在并不能简单分成“鹰派”和“鸽派”。真正的区别在于:他们究竟需要看到什么,才能相信3.50%至3.75%的政策利率已经足以把通胀重新压回2%。
有些人认为答案已经很清楚——现在还不够紧。
有些人认为可以再等,但等待必须换来通胀下降。
还有一些人则仍然认为近期供给冲击可能自行消退,需要更强证据才能重新加息。
沿着这一条线,整个委员会的票数结构就会变得非常清晰。
哈马克:现在就应该更紧
哈马克是目前最明确的加息支持者之一。她在7月会议后直接表示,通胀已经连续五年多高于2%,自己“没有信心”通胀能够自行回到目标。她尤其强调,企业反馈显示涨价压力正在扩散,而不是消退;与此同时,劳动力市场依然稳定,因此通胀已经成为更加迫切的问题。她认为目前的货币政策“并没有适当地限制经济”,所以支持提高利率。
卡什卡里:与其以后猛踩刹车,不如现在先踩一点
卡什卡里的出发点稍有不同。他承认疫情、贸易摩擦、中东冲突等一系列供给冲击都推高了通胀,但认为连续不断的供给冲击已经可能令高通胀固化,而且AI数据中心的大规模投资又增加了新的需求端压力。其风险管理逻辑是:与其继续等待,最终在通胀恶化后被迫进行力度更大的紧缩,不如现在先小幅加息。
洛根:经济根本不像正在被限制
洛根同样在7月要求加息25个基点,而且她的逻辑更直接:当前的劳动力市场、消费和金融市场状况都不像经济正在受到明显限制。她认为,即使剔除临时供给冲击,通胀趋势似乎仍然更接近2%中段而非2%,美联储不能指望未来某场经济冲击替自己完成降低通胀的任务。因此,较早采取温和行动,反而能够降低以后被迫猛烈加息的概率。
这三人目前构成目前稳定的加息基本盘。
沃什:真正改变的是“举证责任”
8月28日杰克逊霍尔央行年会上,沃什给出了迄今为止最清楚的政策标准:“我们必须有把握,基础通胀正在清楚且以足够快的速度朝目标移动,否则我们还有工作要做。”他同时强调2%的目标不会改变,短期利率仍然是主要货币政策工具。但沃什也特意留下余地,称自己承诺的是一种“纪律”,而不是提前承诺某一个具体决定。
这一表态的真正意义并不是沃什已经宣布9月加息,而是举证责任发生了变化。
过去委员会的逻辑更多是:只有通胀进一步恶化,才需要证明为什么应该加息。
沃什现在建立的标准更接近:如果不能证明基础通胀正在以令人信服的速度下降,那么委员会就必须解释,为什么还有理由继续维持利率不变。
也正因为如此,如果沃什本人最终认为会前数据“不够好”,他几乎必然成为第四张加息票。
巴尔:已经站在加息门槛上
巴尔则是目前最接近转向明确加息的一名理事。9月1日,他直接把政策判断与9月会议联系起来:如果数据让他相信通胀正沿着回到2%的道路降温,可以再等一等;但如果通胀“没有充分降温”,就应该“果断提高利率”。他同时指出,美国劳动力市场稳定,消费具有韧性,AI相关投资推动经济增长,而通胀已经连续五年多高于目标。
因此,巴尔现在已经不是普通意义上的中间派。他的政策函数相当清楚:通胀明显改善就维持,不够改善就加息。
库克:等待是有期限的
库克的逻辑与巴尔高度相似。
库克同样处在这一阵营。她7月表示,美国经济和劳动力市场比此前预期更具韧性,而通胀风险已经明显超过就业风险。她认为关税和能源冲击理论上可能只是一次性涨价,所以7月仍支持维持利率;但她同时明确表示,如果不能很快看到去通胀迹象,她“准备采取行动”。8月5日,她进一步表示,通胀已经连续五年高于目标,美联储已经不像通常情况下那样拥有长时间等待的“奢侈”。
沃勒:再来坏数据,就必须重新考虑
沃勒和威廉姆斯其实属于非常相似的一类票委。
沃勒的逻辑也高度接近。7月13日,他指出核心PCE通胀已经从2025年12月的3%升至5月的3.4%,不能继续简单把所有涨价归咎于关税和能源。他尤其担心核心通胀压力正在从少数项目向更广泛的商品和服务扩散。如果核心通胀继续出现偏热数据,美联储就需要考虑在近期收紧政策;不过,如果未来几个月能够连续看到较低读数,他仍愿意维持现有利率,以避免经济被过度紧缩。
因此沃勒是一张典型的“数据触发票”,而不是已经确认的加息票。
威廉姆斯
纽约联储主席威廉姆斯则是目前最值得关注的中间票之一。相比7月底时对去通胀前景的相对乐观,他9月2日的最新讲话进一步明确了自己的判断框架:通胀仍然是美联储当前最重要的问题,但现有证据还不足以让他提前决定9月加息。但他同时承认,服务业通胀依然明显偏高,这意味着去通胀任务远未完成。因此他的立场并不是“通胀已经解决”,而是现有趋势正在朝正确方向发展,需要更多数据确认这种改善是否能够持续。
因此,威廉姆斯虽然不能被称作9月的确定加息票,但从政策逻辑上,他已经完全可以进入沃什潜在的多数联盟。
到这里,8张票已经出现:哈马克、卡什卡里、洛根、沃什、巴尔、库克、沃勒、威廉姆斯。
其中三张是已经验证过的硬票;沃什如果决定推动加息,就是第四票;巴尔已经高度接近第五票;库克、沃勒和威廉姆斯则构成三张数据触发票。
因此严格来说,现在已经不是“沃什能否找到7票”的问题。
他的潜在票池已经达到8票。
三、所以9月真正需要数的,不再是“7票”,而是三层票
这样重新排列以后,整个FOMC票委的货币政策立场其实非常简单。
| 层级 |
票委 |
当前政策逻辑 |
9月加息倾向 |
| 第一层:已经明确要求加息 |
哈马克、卡什卡里、洛根 |
认为现有政策限制程度已经不足,通胀持续高于目标,继续等待可能增加未来更猛烈紧缩的风险;三人已在7月会议正式投票要求加息25bp |
3张硬票 |
| 第二层:政策逻辑已经可以导向加息 |
沃什、巴尔、库克、沃勒、威廉姆斯 |
当前未必必须立即行动,但共同前提是去通胀必须继续。若基础通胀不能明显、持续地向2%回落,或近期改善被后续数据证伪,就需要重新收紧政策 |
5张条件票 |
| 第三层:通胀进一步恶化后可能加入 |
鲍尔森、杰斐逊 |
仍愿意给现有政策更多时间,认为供给冲击可能消退;但如果时间过去而通胀仍顽固偏高、价格压力出现持续扩散,也会重新考虑更紧政策 |
潜在第9—10票 |
| 目前距离加息相对较远 |
鲍威尔、鲍曼 |
目前尚未建立清晰的“通胀不改善即加息”门槛,更强调继续观察、双重使命以及确认供给冲击是否产生持续二次效应 |
暂不计入潜在多数 |
因此,9月会议现在最重要的结论可以被重新表述为:
沃什如果想要加息,票已经够了。从委员会政治的角度看,“有没有多数”这个问题已经基本解决。
责任编辑:龙运翔
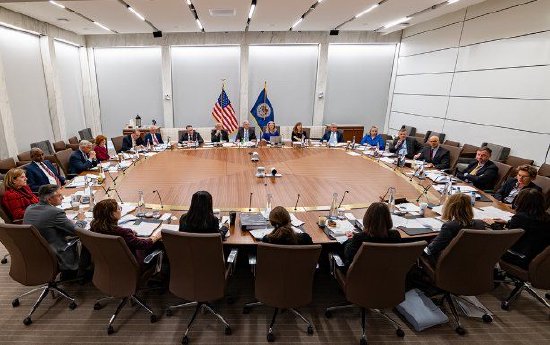 美联储华盛顿总部公开市场委员会会议室。12 名投票委员围坐同一张桌,政策以过半数通过,这里将决定全球经济的可能走势
 【