| 顶尖财经网(www.58188.com)2025-3-29 9:36:25讯:
【08:07 麦加芯彩(603062):集装箱涂料销售高增 新业务拓展及出海进程加速】
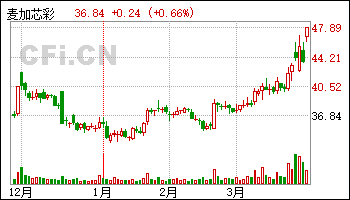
3月29日给予麦加芯彩(603062)买入评级。
盈利预测与投资评级:考虑到公司在国内涂料细分行业居于龙头地位,凭借强大技术实力持续突破海外市场,产能建设稳步推进的同时新兴业务落地在即, 业绩增长空间广阔。该机构预计公司 2025-2027 年实现营收23.20/25.93/31.93 亿元,归母净利润2.55/3.07/4.04 亿元,对应EPS 为2.36/2.84/3.74 元,PE 为19.3/16.0/12.2 倍,维持“ 买入”评级。
风险提示:下游行业波动风险;主要原材料价格波动风险;行业与客户集中度较高风险;新业务开拓风险;技术开发风险等。
该股最近6个月获得机构4次买入评级、3次增持评级、1次“买入”投资评级、1次买入-A评级、1次买入-B评级。
【08:07 腾景科技(688195):24全年业绩大幅增长 聚焦高速光通信提质升级助力未来发展】
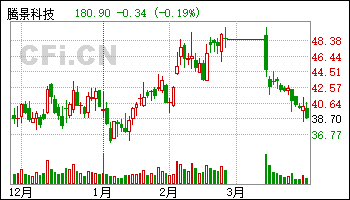
3月29日给予腾景科技(688195)买入评级。
盈利预测与投资评级。该机构预计公司2025-2027 年归母净利润1.05/1.42/1.92 亿元,2025-2027 年EPS 分别为0.81/1.10/1.48 元,当前股 价对应PE 分别49/37/27 倍。鉴于作为光学元件及光纤器件的国内优质厂商,不断完善产品矩阵,优化产能建设,该机构持续看好公司未来业绩发展,维持“买入”评级。
风险提示:毛利率下滑风险;差异化竞争风险;产品认证风险;重大客户变动风险。
该股最近6个月获得机构3次买入评级、1次推荐评级、1次优于大市评级、1次增持评级。
【08:07 胜宏科技(300476):全年及25Q1业绩实现大幅增长 持续深化AI算力领域布局】
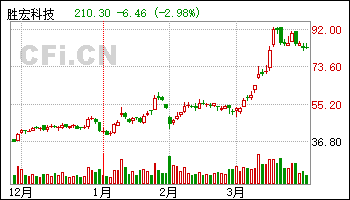
3月29日给予胜宏科技(300476)买入评级。
盈利预测与投资评级: 该机构预计公司2024-2026 年归母净利润为 11.61/24.61/31.70 亿元,2024-2026 年EPS 分别为1.35/2.85/3.67 元,当前股价对应PE 分别为63/30/23 倍。随着公司产能逐步释放,PCB 产品技术及产品体系不断完善,该机构看好公司未来业绩发展,维持“买入”评级。
风险提示:原材料价格波动风险;汇率波动风险;下游行业需求放缓风险;产能释放不及预期风险。
该股最近6个月获得机构8次买入评级、3次“增持”投资评级、2次强推评级、2次推荐评级、1次增持评级。
|